KONUŞMA
99. BİRLEŞİM
Gelir vergisi kanunu ve bazı kanunlarda değişiklik yapılması hakkında kanun tasarısı (s.s:385)
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
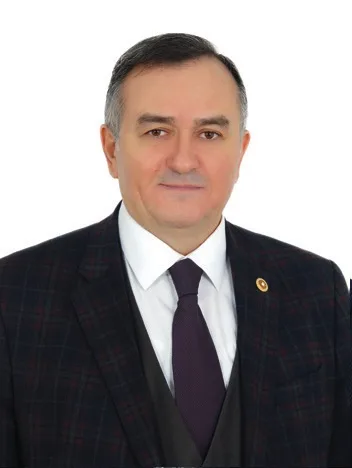
Manisa Milletvekili ·  MHP
Genel Kurul, 99. Birleşim · 3. yasama yılı · 4 Haziran 2009 · 502 kelime · yaklaşık 3 dakikalık okuma
Erkan Akçay (MHP), 4 Haziran 2009 tarihinde TBMM Genel Kurulu, 99. Birleşim oturumunda konuştu (gündem: GELİR VERGİSİ KANUNU VE BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASI HAKKINDA KANUN TASARISI (S.S:385)); konuşma 502 kelime.
Erkan Akçay (MHP, Manisa). “Gelir vergisi kanunu ve bazı kanunlarda değişiklik yapılması hakkında kanun tasarısı (s.s:385)”. TBMM Genel Kurulu, 99. Birleşim tutanağı, 4 Haziran 2009. Vekilpedia: https://vekilpedia.com/konusma/erkan-akcay-23-2009-06-04-gelir-vergisi-kanunu-ve-bazi-kanunlarda-degisiklik-yapilmasi-hakkinda-5 (erişim: 29 Ekim 2026).
ERKAN AKÇAY (Manisa)Sayın Başkan, değerli milletvekilleri; görüştüğümüz tasarının 2’nci maddesi üzerinde verdiğimiz önerge hakkında konuşmak üzere söz aldım. Muhterem heyetinizi saygıyla selamlıyorum.
Tasarının 2’nci maddesiyle asgari geçim indirimini düzenleyen Gelir Vergisi Kanunu’nun 32’nci maddesinin dördüncü fıkrasından sonra gelmek üzere eklenen fıkra ile ücretlerin vergilendirilmesinde asgari geçim indirimi uygulandıktan sonra, varsa teşvik amaçlı diğer indirim ve istisnaların dikkate alınacağı öngörülmektedir.
Ücretlerin vergilendirilmesinde önce asgari geçim indirimi uygulandıktan sonra diğer indirim ve istisnaların dikkate alınması genel bir kural ve doğru bir uygulamadır. Ancak ortada bir teşvik söz konusu ise teşvikin vergi indiriminde öncelikli olarak dikkate alınmasının daha uygun olacağını düşünüyoruz. Çünkü teşvik, sermaye maliyetinin azaltılarak yatırımların istenilen alana ve istenilen düzeyde yönelmesini sağlamayı amaçlayan bir kaynak transferi yöntemidir. Böylelikle vergi mükellefinden daha az vergi kesintisi yapılacak ve teşvikin, amacı doğrultusunda daha etkin ve yararlı olması sağlanacaktır.
Ücretlilerin vergilendirilmesinde öncelikli olarak hangi indirimlerin uygulanacağı, ödenecek veya yapılacak gelir vergisi kesintisinin tutarının belirlenmesinde önem arz etmektedir. Bu durumu bir örnekle açıklamak faydalı olacaktır. Yüzde 15’lik vergi diliminde brüt aylığı 1.000 Türk lirası olan ve bir varsayım olarak, yüzde 50 vergi teşviki diliminden yararlanan bir ücretli, önce teşvik desteğinin uygulanması hâlinde 29 Türk lirası vergi ödeyecektir. Tasarıdaki düzenlemeyle getirilen uygulama, önce asgari geçim indirimi uygulanıp daha sonra diğer teşvikler uygulanırsa 52 Türk lirası vergi doğacaktır. Önergemizin uygulanması hâlinde ise 29 Türk lirası vergi ödeyen ücretli, getirilen uygulamayla 50 Türk lirası vergi ödeyecektir. Bir başka deyişle, 23 Türk lirası daha fazla vergi doğmaktadır. Ücretlilerin vergilendirilmesinde, önce teşvik amaçlı indirim ve istisnaların uygulanması hâlinde daha az vergi doğmaktadır.
Değerli milletvekilleri, asgari geçim indirimi uygulaması, 28 Mart 2007 tarih ve 5615 sayılı Kanun’la, bu Kanun’dan önce uygulanan ve yürürlükten kaldırılan ücretlilere vergi iadesinin yerine getirilmiştir. Eğer ücretliler için vergi iadesi uygulaması devam etseydi eski hesaplama yöntemi dikkate alınacak ve dolayısıyla daha az vergi kesintisi yapılacaktı.
Dolaylı vergiler, ülkedeki gelir grupları arasındaki uçurumu artırmaktadır. Uygulanan yanlış vergi politikaları vergide adaleti sağlayamamaktadır. Bütün dünyada her yıl dolaylı vergilerin payı azalmakta, kazançtan alınan vergi payı ise artmaktadır. Ülkemizde ise dolaylı vergilerin vergi gelirleri içindeki payı sürekli artmaktadır. 1994 yılında yüzde 51,7 olan dolaylı vergilerin oranı 2008 yılında yüzde 65,1’e çıkmıştır. Oysa aynı dönemde kâr ve kazançtan alınan vergi 1994 yılında yüzde 48 iken, 2008 yılında yüzde 34,9’a düşmüştür. Kayıt dışı ekonomi oranı artan bir ülkede oluşan gelir açığı dolaylı vergiler artırılmak suretiyle dengelenmeye çalışılmaktadır. Bu da, “vergide adalet ve eşitlik” prensiplerini zedelemektedir. Dolaylı vergilerin bu kadar yüksek olması sosyal barışı tehdit eden bir durumdur.
Toplumu tedirgin eden, bireyleri endişeye sürükleyen ekonomik sıkıntılar giderek yaygınlaşmakta ve geleceği belirsiz kılmaktadır. Çalışan kesimin işlerini ve satın alma güçlerini koruyabilme beklentileri olumsuzdur. Bu durum harcamaların ertelenmesine ve bu nedenle toplam talepte azalmaya neden olmaktadır.
Türk-İş’in yaptığı araştırmaya göre 2009 yılı Mayıs ayında dört kişilik bir ailenin bir ay boyunca sadece zorunlu gıda gereksinmeleri için harcanması gereken parayı ifade eden açlık sınırı 744, yoksulluk sınırı ise 2.424 Türk lirasıdır. Bu açlık ve yoksulluk sınırının altında yaşayan milyonlarca insan için hayat her geçen gün daha da zor geçmektedir.
Bu düşüncelerle yüce heyetinizi saygıyla selamlıyorum. (MHP sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
69 konuşma daha · 4 Haziran 2009
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası