KONUŞMA
135. BİRLEŞİM
İçtüzüğün 19 uncu maddesine göre grup önerileri hakkında
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
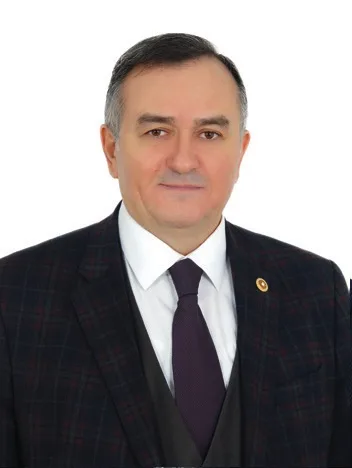
Manisa Milletvekili ·  MHP
Genel Kurul, 135. Birleşim · 4. yasama yılı · 15 Temmuz 2010 · 2.010 kelime · yaklaşık 10 dakikalık okuma
Erkan Akçay (MHP), 15 Temmuz 2010 tarihinde TBMM Genel Kurulu, 135. Birleşim oturumunda konuştu (gündem: GELİR VERGİSİ KANUNU İLE BAZI KANUN VE KANUN HÜKMÜNDE KARARNAMELERDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN TASARISI; HARÇLAR KANUNUNDA VE BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TASARISI; ORDU MİLLETVEKİLİ RAHMİ GÜNER'İN; 3717 SAYILI ADLİ PERSONEL İLE DEVLET DAVALARINI TAKİP EDENLERE YOL GİDERİ VE TAZMİNAT VERİLMESİ İLE 492 SAYILI HARÇLAR KANUNUNUN BİR MADDESİNİN YÜRÜRLÜKTEN KALDIRILMASI HAKKINDA KANUN VE 657 SAYILI KANUNUN 152 NCİ MADDESİNİN "II-TAZMİNATLAR" KISMININ (G) BÖLÜMÜNDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ; KONYA MİLLETVEKİLİ KERİM ÖZKUL VE 4 MİLLETVEKİLİNİN; BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ; KAHRAMANMARAŞ MİLLETVEKİLİ VEYSİ KAYNAK'IN; BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ (S.S.:536)); konuşma 2.010 kelime.
Erkan Akçay (MHP, Manisa). “Gelir vergisi kanunu ile bazı kanun ve kanun hükmünde kararnamelerde değişiklik yapılmasına dair kanun tasarısı; harçlar kanununda ve bazı kanunlarda değişiklik yapılmasına dair kanun tasarısı; ordu milletvekili rahmi güner'in; 3717 sayılı adli personel ile devlet davalarını takip edenlere yol gideri ve tazminat verilmesi ile 492 sayılı harçlar kanununun bir maddesinin yürürlükten kaldırılması hakkında kanun ve 657 sayılı kanunun 152 nci maddesinin "ıı-tazminatlar" kısmının (g) bölümünde değişiklik yapılmasına dair kanun teklifi; konya milletvekili kerim özkul ve 4 milletvekilinin; bazı kanunlarda değişiklik yapılmasına dair kanun teklifi; kahramanmaraş milletvekili veysi kaynak'ın; bazı kanunlarda değişiklik yapılmasına dair kanun teklifi (s.s.:536)”. TBMM Genel Kurulu, 135. Birleşim tutanağı, 15 Temmuz 2010. Vekilpedia: https://vekilpedia.com/konusma/erkan-akcay-23-2010-07-15-gelir-vergisi-kanunu-ile-bazi-kanun-ve-kanun-hukmunde-kararnamelerde-d (erişim: 29 Ekim 2026).
MHP GRUBU ADINA ERKAN AKÇAY (Manisa)Sayın Başkan, değerli milletvekilleri; 536 sıra sayılı Gelir Vergisi Kanunu ile Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun Tasarısı hakkında Milliyetçi Hareket Partisi Grubu adına söz aldım. Partim ve şahsım adına muhterem heyetinizi saygıyla selamlıyorum.
Değerli milletvekilleri, kamuoyunu bir süredir meşgul eden bu torba tasarısı, artık torba tasarı olmaktan çıkmış, Meclisin fonksiyonlarına, saygınlığına, ciddiyetine zarar verir bir hâle gelmiştir. Ağır eleştirileri hak eden, adını koymakta zorlandığımız bu tasarı, yöntemi yanlış olan bir yasama faaliyetine dönüşmüştür. Tam Meclis tatile gireceği zaman alelacele bir torba tasarı getirme alışkanlığı artık bir AKP klasiği hâline gelmiştir.
Son derece iyi niyetlerle alt komisyona sevkini önerdiğimiz bu tasarıya bütün gayretlerimizle her türlü olumlu katkıyı vermeye çalıştığımızı ifade etmek istiyorum. Ancak olumlu ve iyi niyetli gayretlerimize rağmen görüş ve tekliflerimizin dikkate alınmadığını, önergelerimizin hemen hemen tamamının reddedildiğini üzülerek belirtmek istiyorum.
Değerli milletvekilleri, komisyon çalışmaları sırasında Türkiye Büyük Millet Meclisinin atmosferine, saygınlığına, çalışma usullerine ve İç Tüzük’üne uygun olmayan bir şekilde, alt komisyonda mutabık kalınmayan veya oylanmayan bazı maddeler üst komisyona değiştirilerek getirilmiş, alt komisyonda üzerinde mutabakat sağlanan bazı maddeler ise üst komisyonda ya değiştirilmiş ya da tasarıdan çıkartılmıştır. Görüşmelerin bitimine yakın bir süre kala komisyon, İktidar tarafından önerge yağmuruna tutulmuştur. İşte o hengameyi, ikide bir “bürokratik oligarşi” kavramını kullanan ve bundan şikâyet eden Sayın Başbakanın görmesini çok isterdik. Sayın Başbakan görecekti ki kendi oluşturduğu ve şımarttığı bürokratik oligarşi, o gün, o oligarşinin temsilcileri –ki birisi de TOKİ idaresidir- iktidar partisi milletvekillerini ve komisyon yönetimini baskı altına almaya çalışmıştır. Bizler için bir sorun yok, söyleyeceğimizi söyledik, gereken tepkimizi gösterdik ama yapılanlar önce iktidar partisi milletvekillerinin itibarını zedelemiştir ve yüce Meclisin hayrına olmamıştır.
Tasarı, Hükûmet tarafından Türkiye Büyük Millet Meclisine 51 çerçeve ve 1 geçici madde hâlinde getirilmiştir. Komisyon görüşmeleri sırasında 51 maddeden 10’u tasarıdan çıkartılmıştır. Komisyonda ise kabul edilen tasarının çerçeve maddesi 63’e, geçici madde sayısı da 6’ya çıkmıştır. Komisyon aşamasında tasarıya birbirinden ilgisiz 22 madde daha ilave edilmiştir. Tasarının görüşmelerinde, düzenleme ve madde değişikliğinde ne İç Tüzük’e ne de Mevzuat Hazırlama Usul ve Esasları Hakkında Yönetmelik’e uyulmuştur.
Bilindiği üzere, 16 Haziran 2010 tarihinde 5393 sayılı Belediye Kanunu’nun 73’üncü maddesinde değişiklik yapılmasını öngören bir kanun tasarısı Türkiye Büyük Millet Meclisinde görüşülüp kabul edilmişti. Bu kanun değişikliği ile belediyelere çok büyük yetkiler verilmiştir. Bu kanun tasarısı daha Cumhurbaşkanının imzasında beklerken Resmî Gazete’de yayınlanıp yürürlüğe girmemişken AKP Hükûmeti tarafından kabul edilen bir kanunun mürekkebi dahi kurumadan bununla ilgili ve bu kanunun mahiyetini değiştiren bir değişikliğe gidilmiştir. Büyükşehir belediyelerine çok geniş yetkiler tanınması karşısında TOKİ’nin taşınmaz devir taleplerinin önceliğini öngören bu teklif tasarıya dâhil edilmiştir. Bu durum, AKP Hükûmetinin ve AKP Grubunun ne kadar özensiz, dikkatsiz ve koordinasyonsuz bir yasama faaliyeti yürüttüğünü ortaya koymaktadır.
Ezcümle, diyebiliriz ki değerli milletvekilleri, Adalet ve Kalkınma Partisi Hükûmeti yönetim kabiliyetini tamamen kaybetmiştir. Komisyon Başkanı, iktidar temsilcisi, Maliye Bakanı, Cumhuriyet Halk Partisi temsilcisiyle birlikte karar verdiğimiz hâlde sonradan birçok madde ilavesi daha yapılmıştır. Maalesef pek çok madde doğru dürüst ne olduğu, ne getirip getirmediği anlaşılmadan, alelacele, oldu da bitti maşallah ile oylanıp geçmiştir. Yazıktır ve bu tutumu kabul etmek mümkün değildir.
Değerli milletvekilleri, tasarının amacı, tasarının gerekçesinde iddialı bir şekilde ortaya konulmuştur. Gerekçede tasarının amacının 2010-2012 yıllarını kapsayan üç yıllık orta vadeli programda uygulanması öngörülen kamu gelir politikalarının amacına yönelik olarak büyüme, yatırımı teşvik ve istihdamın desteklenmesi ile ekonomide kayıt dışılığın azaltılmasına yönelik olduğu özellikle vurgulanmıştır. Oysa tasarıda ne büyümeye ne yatırımların teşvikine ne istihdamın artırılmasına ne de kayıt dışılığın önlenmesine yönelik hiçbir düzenleme bulunmamaktadır.
Bu tasarıda ne var ne yok bir bakalım değerli milletvekilleri: Bu tasarıda ekonomiyi biraz olsun iyileştirecek, Allah rızası için, hatır için bir tek düzenleme yoktur. Bu tasarıda yatırım yok, istihdam yok, işsizliğe çare yok, çiftçi yok, esnaf yok, memur yok, emekli yok. Bu tasarıda maliye politikasını iyileştirecek, mali idareyi, gelir idaresini iyileştirecek bir düzenleme de bulunmamaktadır. Bu tasarıda vergi adaletini sağlayacak, vergiyi tabana yayacak bir düzenleme de yoktur. Vergi mükelleflerini rahatlatacak, kayıtlı mükellefin yükünü azaltacak bir düzenleme de bulunmamaktadır.
O yok, bu yok; peki, ne var bu tasarıda değerli milletvekilleri?
Bu tasarıda rant gelirlerinden menkul kıymetler ve sermaye gelirleri getirilerinden yerli olsun, yabancı olsun vergi alınmaması var.
Vadeli işlem ve opsiyon borsalarında gerçekleştirilen vadeli işlem ve opsiyon sözleşmelerine, banka ve sigorta muameleleri vergisinden istisna var.
Bu tasarıda, Dünya Su Forumunun paralarının 2011 yılı sonuna kadar harcanması var.
TOKİ’nin yetkilerinin artırılması var.
Mali müşavirlerin KİT’lerde yönetici olmasını sağlayan düzenleme var.
Bu tasarıda, tefecilerin işini kolaylaştıracak düzenlemeler var.
Yine bu tasarıda, yatırım indirimini kısıtlayan hükümler bulunmaktadır. Anayasa Mahkemesinin süre sınırlaması nedeniyle iptal ettiği bir konuya, bu defa miktar sınırlaması getirilmektedir. Bu düzenlemeyle, vergi matrahlarının tespitinde yatırım indirimi istisnası olarak indirim konusu yapılacak tutar, ilgili kazancın yüzde 25’ini aşamayacaktır.
Değerli milletvekilleri, yatırım indiriminin amacı, yeni yatırımların teşvik edilmesiyle büyüme ve özellikle istihdam yaratılmasıdır. Bu düzenleme, Anayasa Mahkemesinin iptaline konu olan yasal düzenlemeden önce yüzde 100 oranındaydı. Hükûmet, kurumlar vergisi oranının yüzde 30’dan yüzde 20’ye indirilmesi nedeniyle kaybedilen vergi tahsilatını yatırım indirimini kaldırarak telafi etmiştir. Hükûmet, yatırım yapan ve yeni istihdam yaratanla yatırım yapmayan veya yeni istihdam yaratmayan arasındaki farkı kaldırmıştır. Eğer yatırım indirimi aynen devam etseydi, yani yatırımların tamamı indirim konusu yapılabilseydi, yatırım yapan mükellef açısından vergi oranının yüzde 30’da kalması daha lehine olacaktı. Hükûmet, vergi oranlarını indirmiş gibi gözükerek istihdam yapanları âdeta cezalandırmaktadır.
Hazine taşınmazlarını işgal edenlerden alınan ecri misillerin tespitinde, takdirinde, tebliğinde ve tahsilatında büyük sorunlar yaşanmaktadır. Ecri misil takdirlerinde eşitlik, adalet, genellik, ödeme gücü konularında objektif kriterler uygulanmadığı gibi Türkiye genelinde de bir uygulama birliği yoktur. Çok sayıda vatandaş ecri misil uygulamaları nedeniyle zarar görmektedir. Bu yüzden ecri misil alacaklarının yeniden yapılandırılarak, ecri misil ve faizinde indirim yapılarak uzun vadeli taksitlendirilmesinde fayda görüyoruz. 2009 yılı itibarıyla ecri misil tahakkuku toplamı 685 milyon lira, tahsilatı ise 212 milyon liradır, tahsilat nispeti ise yüzde 31’dir. İdare ecri misili yeterince tahsil edememektedir.
Sayın Başkan, değerli milletvekilleri; yıllardır üzerinde en çok tartıştığımız konulardan birisi de vergi incelemeleridir. Vergi incelemesine yetkili birimler veya unvanların sayısı çok fazladır ve vergi incelemeleri çok başlıdır. Tasarı bu noktada bir yenilik getirmemektedir. Tasarıyla taşradaki vergi denetiminin yükünü çeken vergi denetmenlerinin sorunları çözülmemekte, statü ve maaş açmazı kırılmamaktadır. Vergi dairelerindeki sorunlara da çözüm getirilmemektedir. Ek ücret ve unvan almak için binlerce personel uzman yapılırken ara kademe yöneticilik ihmal edilmektedir. Tasarıda buna yönelik bir düzenleme de yoktur.
Tasarının bazı maddeleri Gelir İdaresinin idari yapılanması ve vergi incelemelerine yönelik düzenlemelerden oluşmaktadır. Burada söz konusu olan bölük pörçük düzenlemelerdir, birçoğu sonradan tasarıdan çıkarılmıştır. Hükûmet kararsızdır ve ne yapmak istediğinden emin değildir. Bazı Gelir İdaresi Başkanlığı yöneticilerinin atama usulüne yönelik Anayasa Mahkemesi iptal kararını karşılamak üzere yapılan düzenlemeler hariç, diğerleri Meclis tatile girmeden evvel yürürlüğe girme mecburiyeti bulunmayan düzenlemelerdir. Gelir İdaresindeki yeniden yapılanma arayışlarının temelinde vergileme hizmetinde etkinlik, mükelleflere kaliteli hizmet sunulması, vergiye gönüllü uyumun artırılması ve yeni teknolojinin imkânlarından yararlanılması gibi çeşitli faktörler yatmaktadır. Gelir İdaresinin yeniden yapılandırılmasına yönelik çalışmalarda genel eğilim, mükellef odaklı ve performans yönetimi anlayışı çerçevesinde misyonu, vizyonu ve stratejileri belirlenen, şeffaf ve hesap verme sorumluluğuna dayanan, toplumla iş birliği yapan, mükellef haklarına saygılı ve ileri teknoloji kullanan, tüzel kişiliğe sahip bir yapının kurulmasıdır.
Ülkemizde, Gelir İdaresinde yaşanan kronikleşmiş sorunlar ve yeniden yapılandırma ihtiyacı uzun yıllar gündeme getirilmiştir ancak bu konuda bir türlü yeterli çalışma yapılmamıştır. Bu nedenle Gelir İdaresi istenen düzeyde güçlü bir idare olarak kurulmamış ve tüzel kişilik statüsü verilmemiştir. Bunun yanı sıra, Gelir İdaresinin yeniden yapılandırılmasının temel nedenlerinden biri olan hiyerarşik bütünlük sağlanamamıştır. Gelir İdaresinde belirli ölçüde fonksiyonel ve mükellef odaklı yapı oluşturulmaya çalışılmış ise de bunun gerekleri tam olarak yerine getirilememiş ve Gelir İdaresine performans yönetimi anlayışı yerleştirilememiştir.
Ülkemiz açısından Gelir İdaresinin yeniden yapılandırılmasında en zayıf kalan konu, kuşkusuz, vergi denetim birimlerinin yeniden yapılandırılması olmuştur. Merkezî denetim birimlerinin tek çatı altında birleştirilmesi, Gelir İdaresinin âdeta kırmızı çizgisi konumunda kalmaya devam etmektedir. Bu sorun çözülemediği için, Gelir İdaresinde vergi denetimi, iç denetim ayrımı da sağlanamamaktadır. Dolayısıyla vergi denetimi alanında yaşanan sorunlar, eskiden olduğu gibi aynen devam etmektedir. Bu nedenle, ülkemizde vergi denetiminin sorumlusu idari birim kimdir, belli değildir.
Gelir İdaresinin yeniden yapılandırılmasına yönelik değişiklikler yapılmasına rağmen, bu düzenlemeler düzenli bir taslak hâlinde bir türlü yüce Mecliste görüşülmemektedir. Oysa Maliye Bakanlığınca hazırlanan Gelir İdaresi Teşkilat Kanunu Tasarısı Mecliste beklemektedir. Bu getirilen maddelerin büyük çoğunluğunun o tasarıyla bir an önce gelmesi mutlaka yerinde olacaktır.
Kayıt dışı ekonominin büyüklüğünün, çeşitli hesaplamalara göre yüzde 50’leri aştığı ülkemizde iç ve dış borç yükünün varlığı dikkate alındığında Gelir İdaresi ve vergi denetiminin önemi iyice anlaşılmaktadır. Kayıt dışı ekonominin önemli bölümünün kayıt altına alınması hâlinde bugün itibarıyla bütçe fazla bile verebilecektir. Böylece, toplanan vergiler yüksek faizle devlete borç verenlere değil, verilen hizmetlerle topluma geri dönecektir.
Bugüne kadar etkin bir vergi idaresi ve etkin bir vergi denetim sistemi maalesef kurulamamıştır. Eğer kayıt dışılık önlenemezse, vergi tabana yayılmazsa, vergi yükü adaletli dağıtılmazsa başvurulacak yöntemler bellidir. Birincisi borçlanma, ikincisi dolaylı vergiler. Dolaylı vergilerin payı yüzde 70’lere ulaşmış durumdadır. Bu durumda vergi yükü sabit ve dar gelirli vatandaşlar üzerinde kalmaktadır. Bunun anlamı şudur: Az kazanandan az, çok kazanandan çok vergi alınmıyor, az kazanandan çok, çok kazanandan az vergi alınıyor. Bu tam bir vergi adaletsizliğidir.
Dolaylı vergiler aynı zamanda gizli maliyetleri de artırdığından üretimi de olumsuz etkilemekte ve kayıt dışılığı beslemektedir. Böylece, hem vergi adaleti hem de gelir dağılımı bozulmaktadır. Adaletsizlik ise vatandaşları kayıt dışılığa yöneltmektedir.
Değerli milletvekilleri, kayıt dışılık konusunda Türkiye bir yol ayrımındadır. Kayıt dışılığın önlenmesi için noksan olan tek şey siyasi kararlılıktır. Hükûmet bu konuda bir irade ortaya koymamaktadır. Eğer Hükûmet bütçe açığını kapatmak ve faiz giderlerini azaltmak istiyorsa, daha fazla yatırım yaparak ekonomiyi büyütmek istiyorsa, istihdamı artırıp işsizliği azaltmak istiyorsa, gelir dağılımını daha adil hâle getirmek istiyorsa ve ülkedeki refahı artırmak istiyorsa kayıt dışılığı önlemeyi öncelikli olarak ele alması ve kararlı bir irade göstermesi gerekmektedir.
Anayasa’mızın 73’üncü maddesine göre herkes mali gücüne göre vergi ödemekle yükümlüdür. Vergi yükünün adaletli ve dengeli dağılımı maliye politikasının sosyal amacını oluşturmaktadır. Tasarıda Anayasa’nın 73’üncü maddesi dikkate alınmamıştır. Vergi adaleti, mali güç, vergide eşitlik, genellik gibi ilkeler göz ardı edilmektedir. Toplanan vergilerin genellikle yüzde 70’inin dolaylı vergilerden oluştuğu ve asgari ücretten vergi alınan ülkemizde menkul kıymet ve sermaye piyasası aracı getirilerinden ister yabancı olsun ister yerli olsun vergi alınmaması hiçbir gerekçeyle izah edilemez. Sermaye gelirleri yatırıma ve üretime yani reel sektöre özendirilmemektedir. Bu düzenlemelerle yine rant gelirleri teşvik edilmektedir.
Tasarının belki de en olumlu gördüğümüz maddesi geçici 3’üncü maddesidir. Bu madde uzun süredir devam eden Gelir personelinin uzmanlığa atanmalarına ilişkin sorunları büyük ölçüde çözmektedir. Ancak 5345 sayılı Kanun’da öngörülen beş yıllık süre ve üç sınav şartı donmuş bulunmaktadır. Şu anda dört yıllık yükseköğrenimini yeni bitirmiş veya bitirmek üzere olan ve bugüne kadar yapılan üç sınava katılarak yetmişin altında puan aldığı için atanamayan yüzlerce memur bulunmaktadır. Sürenin üç yıl daha uzatılması ve üç sınav hakkı daha verilmesi personelin motivasyonu bakımından da olumlu etki yapacaktır.
Diğer taraftan, Gelir İdaresi Başkanlığı binlerce personeli ile davalıdır. Kurulduğu 16 Mayıs 2005 tarihinden beri bir türlü taşların yerine oturmadığı Gelir İdaresi Başkanlığında huzursuzluk had safhaya varmıştır. Bu durum personelin verimliliğini, performansını olumsuz yönde etkilemektedir. Toplam 42 bin personelin görev yaptığı Gelir İdaresinde uygulanan ücret politikaları, görevde yükselme ve atama kriterleri, merkez ve taşra ayrımları, adaletsiz rotasyon uygulamaları neticesinde ne personel ile idare ne de personelin kendi arasında güven ve huzur kalmamıştır, çalışma barışının kalmadığını ifade edebiliriz. Ancak personeli ile barışık olan, bir bütün oluşturabilen bir kurum daha kaliteli hizmet verebilecektir.
Değerli milletvekilleri, bu tasarının 27’nci maddesine göre Bakanlıkta daire başkanı veya genel müdür yardımcısı kadrosunda bulunanlar ile defterdar kadrosunda en az üç yıl görev yapmış olanların Personel Genel Müdürlüğünde oluşturulan kontrolör kadrolarına atamaları yapılacaktır. Kariyer bir meslek olan kontrolörlük, yarışma sınavı sonucunda başarılı olan kişilerin atandığı bir meslektir. Bu nitelikte olan bir mesleğe, sadece görev süresi dikkate alınarak atama yapılmasını uygun bulmuyoruz. Bu düzenlemenin hiçbir makul gerekçesi olamaz. Bu düzenlemeyle Maliye Bakanlığına yeni bir huzursuzluk tohumu ekilmektedir.
Kanunun yürürlüğe girdiği tarihte Bakanlıkta daire başkanı veya genel müdür yardımcısı kadrolarında bulunanlar ile defterdar kadrosunda en az üç yıl görev yapmış olanların özlük hakları korunacak da olsa görevlerinin sona erdirilmesi, yöneticilerin tasfiyesi adına tehlikeli bir kapı aralanması demektir.
Değerli milletvekilleri, bu tasarının Adalet ve Kalkınma Partisi Hükûmeti tarafından Plan ve Bütçe Komisyonuna sevk edildiği ilk hâlinde özelge verilmesi ile ilgili çeşitli düzenlemeler bulunmakta idi. Tasarının ilk hâlinde, 18 ve 22’nci maddelerde özelge verilmesine ilişkin işlemler düzenlenmiş ve özelge verilmesi harca yani paraya tabi tutulmuştur.
(Mikrofon otomatik cihaz tarafından kapatıldı)
AYNI GÜN GENEL KURUL’DA
75 konuşma daha · 15 Temmuz 2010
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası