KONUŞMA
135. BİRLEŞİM
İçtüzüğün 19 uncu maddesine göre grup önerileri hakkında
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
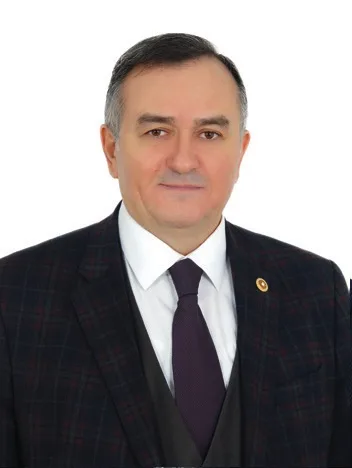
Manisa Milletvekili ·  MHP
Genel Kurul, 135. Birleşim · 4. yasama yılı · 15 Temmuz 2010 · 643 kelime · yaklaşık 3 dakikalık okuma
Erkan Akçay (MHP), 15 Temmuz 2010 tarihinde TBMM Genel Kurulu, 135. Birleşim oturumunda konuştu (gündem: GELİR VERGİSİ KANUNU İLE BAZI KANUN VE KANUN HÜKMÜNDE KARARNAMELERDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN TASARISI; HARÇLAR KANUNUNDA VE BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TASARISI; ORDU MİLLETVEKİLİ RAHMİ GÜNER'İN; 3717 SAYILI ADLİ PERSONEL İLE DEVLET DAVALARINI TAKİP EDENLERE YOL GİDERİ VE TAZMİNAT VERİLMESİ İLE 492 SAYILI HARÇLAR KANUNUNUN BİR MADDESİNİN YÜRÜRLÜKTEN KALDIRILMASI HAKKINDA KANUN VE 657 SAYILI KANUNUN 152 NCİ MADDESİNİN "II-TAZMİNATLAR" KISMININ (G) BÖLÜMÜNDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ; KONYA MİLLETVEKİLİ KERİM ÖZKUL VE 4 MİLLETVEKİLİNİN; BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ; KAHRAMANMARAŞ MİLLETVEKİLİ VEYSİ KAYNAK'IN; BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TEKLİFİ (S.S.:536)); konuşma 643 kelime.
Erkan Akçay (MHP, Manisa). “Gelir vergisi kanunu ile bazı kanun ve kanun hükmünde kararnamelerde değişiklik yapılmasına dair kanun tasarısı; harçlar kanununda ve bazı kanunlarda değişiklik yapılmasına dair kanun tasarısı; ordu milletvekili rahmi güner'in; 3717 sayılı adli personel ile devlet davalarını takip edenlere yol gideri ve tazminat verilmesi ile 492 sayılı harçlar kanununun bir maddesinin yürürlükten kaldırılması hakkında kanun ve 657 sayılı kanunun 152 nci maddesinin "ıı-tazminatlar" kısmının (g) bölümünde değişiklik yapılmasına dair kanun teklifi; konya milletvekili kerim özkul ve 4 milletvekilinin; bazı kanunlarda değişiklik yapılmasına dair kanun teklifi; kahramanmaraş milletvekili veysi kaynak'ın; bazı kanunlarda değişiklik yapılmasına dair kanun teklifi (s.s.:536)”. TBMM Genel Kurulu, 135. Birleşim tutanağı, 15 Temmuz 2010. Vekilpedia: https://vekilpedia.com/konusma/erkan-akcay-23-2010-07-15-gelir-vergisi-kanunu-ile-bazi-kanun-ve-kanun-hukmunde-kararnamelerde-d-3 (erişim: 29 Ekim 2026).
ERKAN AKÇAY (Manisa)Sayın Başkan, değerli milletvekilleri; 9’uncu madde üzerine verdiğimiz önerge hakkında söz aldım. Muhterem heyetinizi saygıyla selamlıyorum.
9’uncu maddede Vergi Usul Kanunu’nun 140’ıncı maddesine eklenen beşinci fıkrayla, inceleme elemanının vergi kanunlarıyla ilgili kararname, tüzük, yönetmelik, tebliğ ve sirkülere aykırı rapor düzenlemeyecekleri öngörülmüş. Eğer inceleme elemanı bu düzenlemelerin kanunlara aykırı olduğu kanaatine varırsa bu hususu Gelir İdaresi Başkanlığına bir rapor ile bildirecekleri belirtilmektedir. Sirküler bir tarafa, vergi inceleme elemanlarının kararname, tüzük ve yönetmeliklere aykırı olduğu düşüncesiyle mükellefin aleyhine rapor düzenlediğini bugüne kadar ne gördük, ne duyduk ne de bir bilgi sahibiyiz. Böyle bir durum olduğunu da zannetmiyoruz.
Diğer bir dikkat çekici husus da gıyapta yapılan vergi incelemeleri ile ilgili olarak mükelleflerin bilgilendirilmesi maddede yer almamaktadır. Oysa, bizzat yapılan vergi incelemelerinde mükellefin bildirileceği hususu bu maddede ayrıntılı olarak yer almıştır. Yani asıl bilgilendirme yapılması gereken bir durumda bilgilendirme yapılmıyor. Her hâlükârda, zaten, vergi bakımından incelemesi yapılan mükellef bu durumdan haberdar olmaktadır. Benzeri bir durumda kıymet takdirine sevklerde de mükellefe bilgi verilmesi gerekir, orada da herhangi bilgiye ilişkin bir düzenleme bulunmamaktadır. İnceleme raporunu tanzim eden inceleme elemanı için özelgeyi dikkate alma şartı bulunmamakta iken rapor okuma komisyonları özelgeyi dikkate alacaktır. Bunu bir çelişki olarak değerlendiriyoruz. Diğer taraftan özelgeler vergi hukukunun tali kaynaklarıdır. Özelgelerin dikkate alınması gerekliliği ise bugünkü özelgenin hukuki durumu ile çelişmektedir. Bu maddede yapılan düzenleme ile vergi inceleme elemanına bazı sorumluluklar getirilmesini incelemenin süresinin hangi gerekçe ile olursa olsun çok uzun tutulmaması için bir esasa bağlanmasını mükellef hakları bakımından doğru buluyoruz. Şu anda Türkiye’nin dört bir yanında üç, dört yıldır hatta beş yıla yakın bir süredir bekleyen vergi incelemeleri vardır. Mükellefin defter, belgeleri alınmış, güya inceleme devam ediyor, dört yıldır bekletiliyor. Bu bir keyfîliktir ve bu keyfîliği de bir son vermek gerekir. İnceleme açısından getirileceği anlaşılan süre sınırlaması ise bir denetim elemanının sadece vergi incelemesi yapmasını gerektirmektedir. Bu uyarıları ileride yapılacak yönetmelik değişikliklerinde ve ikincil mevzuatta dikkate alınması bakımından dile getiriyorum. “İç denetim” dediğimiz vergi denetimi yapan maliye müfettişleri, gelirler kontrolörleri ve vergi denetmenlerince soruşturma, teftiş ve hizmet içi eğitim görevi yapılması hâlinde bu süreler nasıl hesaplanacaktır? Yine bir mükellefin birden fazla yılı incelendiğinde yine bu süreler nasıl hesaplanacaktır? Çoğu zaman bir vergi inceleme elemanına birden fazla vergi incelemesi görevi de verilmektedir. Diğer taraftan geçici görev, sağlık sorunu, askerlik gibi durumlarda tamamlanamayan incelemelerde sürecin nasıl hesaplanacağı gibi bütün bu konularda belirttiğimiz üzere yönetmelikte ve diğer ikincil mevzuatta ayrıntılı olarak düzenleme yapılması gerekmektedir. İnceleme süreleri bu şekilde belirlendikten sonra bir denetim elemanının inceleyebileceği mükellef sayısı da sınırlandırılmış olmaktadır.
Bir yılda tam incelemeyi bitirmesi gereken denetim elemanının aynı yılda birden fazla, örneğin on inceleme yapması beklenemeyecektir. Bu noktada, bugün itibarıyla her bir denetim elemanının üzerinde olan vergi incelemesi sayısının ve niteliğinin de tespit edilmesi ve denetim elemanı sayısının dikkate alınması gerekmektedir. Ancak madde gerekçesinden anlaşıldığı kadarıyla bu konuda herhangi bir çalışmanın yapılmadığının düşünüyoruz.
Maddede sadece rapor okuma komisyonlarının asgari sayısı ve komisyon üyesi olacaklar için on yıllık süre şartı dışında herhangi bir şart bulunmamaktadır. Komisyonun teşkili tamamen idarenin inisiyatifine bırakılmaktadır. Bu düzenleme ile komisyonlara bir nevi yargısal yetkiler tanındığı dikkate alındığında...
(Mikrofon otomatik cihaz tarafından kapatıldı)
BAŞKANBuyurun.
ERKAN AKÇAY (Devamla)... komisyon üyelerinin nasıl seçileceği, seçilenlerin görev süresi, üyelerin tekrar seçilip seçilmeyeceği, komisyonların karar süresinin ne olacağı, komisyon başkanlarının nasıl belirleneceği gibi ayrıntıların yasada belirlenmesi gerekirdi. Rapor değerlendirme komisyonlarının üyelerine her toplantı günü için toplantı ücreti ödenmesi öngörülmektedir. Bu doğru bir yaklaşım değildir değerli milletvekilleri. Rapor okuyana ücret ödenip rapor yazana bir ücret ödenmemesi de kendi içinde ayrı bir çelişki taşımaktadır. Rapor yazan da, o raporu okuyan da kanunların öngördüğü şekilde görevlerini yapmakta ve maaşlarını almaktadırlar. Ayrıca bir ücret ödenmesini doğru bulmuyoruz. Bugüne kadar uygulanan rapor okuma komisyonlarındaki iş ve işlemlerin araştırılması, mutlaka tespit edilmesi gereklidir. İncelemenin bir süreye bağlanması doğru…
(Mikrofon otomatik cihaz tarafından kapatıldı)
ERKAN AKÇAY (Devamla)Raporları ne kadar süre içinde okumak zorunda olduğu hususu belirlenmemiştir.
Sözlerime burada son veriyor, hepinize saygılar sunuyorum. (MHP sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
75 konuşma daha · 15 Temmuz 2010
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası