KONUŞMA
110. BİRLEŞİM
GENEL KURUL
23. DÖNEM · 550 SANDALYE
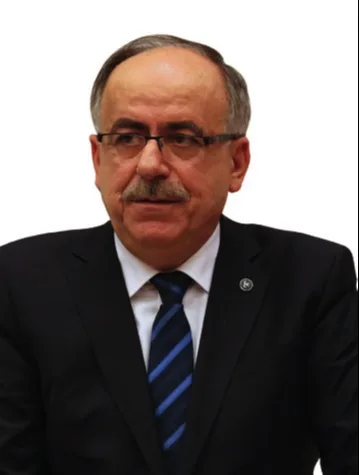
Konya Milletvekili ·  MHP
Genel Kurul, 110. Birleşim · 3. yasama yılı · 25 Haziran 2009 · 1.980 kelime · yaklaşık 10 dakikalık okuma
Mustafa Kalaycı (MHP), 25 Haziran 2009 tarihinde TBMM Genel Kurulu, 110. Birleşim oturumunda konuştu (gündem: BÜTÇE KANUNLARINDA YER ALAN BAZI HÜKÜMLERİN İLGİLİ KANUN VE KANUN HÜKMÜNDE KARARNAMELERE EKLENMESİ İLE BAZI KANUN VE KANUN HÜKMÜNDE KARARNAMELERDE DEĞİŞİKLİK YAPILMASINA DAİR (S.S.410)); konuşma 1.980 kelime.
Mustafa Kalaycı (MHP, Konya). “Bütçe kanunlarında yer alan bazı hükümlerin ilgili kanun ve kanun hükmünde kararnamelere eklenmesi ile bazı kanun ve kanun hükmünde kararnamelerde değişiklik yapılmasına dair (s.s.410)”. TBMM Genel Kurulu, 110. Birleşim tutanağı, 25 Haziran 2009. Vekilpedia: https://vekilpedia.com/konusma/mustafa-kalayci-23-2009-06-25-butce-kanunlarinda-yer-alan-bazi-hukumlerin-ilgili-kanun-ve-kanun-hukm (erişim: 29 Ekim 2026).
MHP GRUBU ADINA MUSTAFA KALAYCI (Konya)Sayın Başkan, değerli milletvekilleri; görüşülmekte olan 410 sıra sayılı Bütçe Kanunlarında Yer Alan Bazı Hükümlerin İlgili Kanun ve Kanun Hükmünde Kararnamelere Eklenmesi ile Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılması Hakkında Kanun Tasarısı’nın geneli üzerinde görüşlerimizi açıklamak üzere Milliyetçi Hareket Partisi Grubu adına söz almış bulunmaktayım. Bu vesileyle hepinizi saygılarımla selamlıyorum.
Hükûmet Anayasa’ya aykırı olarak Bütçe Kanunu’nda düzenlenen bazı hükümlerin Anayasa Mahkemesince iptal edilmesinin söz konusu olması nedeniyle, Türkiye Büyük Millet Meclisini daha önce görüştüğü bazı hükümleri tekrar görüşmek gibi bir durumla karşı karşıya bırakmaktadır.
Ayrıca, önemli-önemsiz, birbiriyle ilgili-ilgisiz çok sayıda kanunu bir arada değiştiren bu tasarı konu ve amaç bütünlüğü olmayan ve “torba kanun” olarak nitelenen bir özellik göstermektedir. Bu dönemde, Türkiye Parlamento tarihinde hiç olmadığı kadar torba yasa çıkmaktadır. Torba kanun uygulaması sonucu yasalar için aranan öngörülebilir, anlaşılabilir ve ulaşılabilir olma özellikleri tamamen yok edilmektedir. Hukuki güvenlik ilkesi, yürürlükte bulunan ve herkes için bağlayıcı olan kuralların açık, ulaşılabilir ve öngörülebilir olmasını gerekli kılar. Ülkemizde son yıllarda yaygınlaşan yasa yapım tarzı hukukun bu genel ilkesini, dahası hukukun kendisini altüst etmiş bulunmaktadır. Bu torba kanun değil aslında, çuval kanun. Bu çuvalın içinde yok yok, aynen “Milyoncu” diye anılan dükkânlar gibi ne ararsan var. Böylesine onlarca kanunda değişiklik yapan bir kanun hazırladığımız zaman, bunun neyi getirip neyi götürdüğünün sağlıklı bir şekilde değerlendirilmesi mümkün değildir. Tek bir kanunla onlarca kanunun bir anda değiştirilmesi hukuka uygun olmaz. Ayrıca, böylesine bir torba kanunun bir de temel kanun gibi müzakere edilmesi işi iyice çığırından çıkarmaktadır.
Meclis faaliyetleriyle ilgili bir başka konuya dikkat çekmek istiyorum: Kanun teklif veya tasarılarının hangi komisyonlar tarafından görüşüleceği konusunda Anayasa ve Türkiye Büyük Millet Meclisi İçtüzüğü hükümlerinin ihlal edilmesine yol açan uygulamalar yaşanmaktadır. Daha dün Genel Kurulda görüşülerek kanunlaşan Avrupa Birliği Genel Sekreterliği Teşkilat ve Görevleri Hakkında Kanun Tasarısı ile Genel Kurulun gündeminde bulunan Kamu Düzeni ve Güvenliği Müsteşarlığının Teşkilat ve Görevleri Hakkında Kanun Tasarısı Plan ve Bütçe Komisyonunda görüşülmemiştir. Teşkilat ve kadroları düzenleyen, bütçeye ek yükler getiren bu tasarılar Anayasa ve İç Tüzük hükümlerine göre Plan ve Bütçe Komisyonunun asli görev alanına girmesine karşın asli komisyon olarak başka komisyonlarda görüşülmüştür. Bu konuda Başkanlık makamının Anayasa ve İç Tüzük hükümlerine riayet edilmesi konusunda gerekli hassasiyeti göstermesini bekliyoruz.
Değerli milletvekilleri, bu tasarıyla yapılan değişiklikler ekonomik krize karşı önlemler paketi gibi düşünülmemelidir. Değişiklikler, krizden daha ziyade mevcut yasalardan kaynaklanan uygulamadaki yorum farklılıklarının sebep olduğu sorunların çözümü amaçlı. Bazı maddelerde de yargı kararlarını bertaraf etmeye yönelik bulunmaktadır.
Bu itibarla, iktidarın gündemi başka, milletimizin beklentileri ve talepleri bambaşkadır. Bugün, ülkemizin birinci meselesi ekonominin sürüklendiği kriz bataklığının kurutulması, vatandaşlarımızın içine savruldukları geçim zorluklarının çözüme kavuşturulması olmalıdır.
Ekonomik krizin temel ekonomik göstergelerde yarattığı bozulmalar bütçede de kendini göstermiştir. Zaten bu tasarıda yapılan en dikkat çekici düzenlemelerden birisi, Hükûmetin borçlanma limitinin 5 kat artırılması hususudur. Hükûmet tasarısında 4 kat olarak düzenlenen borçlanma limiti yine Hükûmetin talebiyle Komisyonda 5 kata yükseltilmiştir.
Tasarının çerçeve 30’uncu maddesi ile 4749 sayılı Kamu Finansmanı ve Borç Yönetiminin Düzenlenmesi Hakkında Kanun’a geçici maddeler eklenerek net borç kullanım tutarının, 2009 yılı için 1/1/2009 tarihinden geçerli olmak üzere bakan ve Bakanlar Kurulu tarafından artırılan net borç kullanım tutarının 5 katı olarak uygulanması öngörülmektedir. 4749 sayılı Kanun’un 5’inci maddesine göre bütçe kanununda belirtilen başlangıç ödenekleri toplamı ile tahmin edilen gelirler arasındaki fark miktarı kadar net borç kullanımı yapılabilmekte ve bu limit yıl içinde en fazla yüzde 5 oranında artırılabilmekte, bu miktarın da yeterli olmadığı durumlarda ilave yüzde 5’lik bir tutar Bakanlar Kurulu kararıyla artırılabilmektedir. Aynı maddede “Borçlanma limiti değiştirilemez.” diye, açık ve net bir hüküm de yer almaktadır. Ancak, bu tasarıda yapılan düzenlemeyle, net borç kullanım miktarı konusunda 4749 sayılı Kanun’da belirlenen esaslar ortadan kaldırılmakta, borçlanma limiti 5 katına çıkarılarak değiştirilmektedir. Böylelikle, 2002 yılında bir reform niteliğinde uygulamaya konulan kamu finansmanı ve borç yönetimine ilişkin Kanun’da yer alan hükümler anlamsız hâle getirilmektedir.
Hazine Müsteşarlığınca açıklanan Ocak-Mayıs 2009 nakit dengesi gerçekleşmelerine göre, 2009 yılının ilk beş ayında, net iç borçlanma 25 milyar 463 milyon lira, iç ve dış toplam net borçlanma ise 27 milyar 341 milyon TL olmuştur. Bu durumda, Kanun’da belirlenen net borçlanma limitinin aşıldığı görülmektedir; hatta, borçlanma limitine ocak ayında ulaşıldığı ve bugüne kadar limitin üzerinde borçlanma yapıldığı, AKP Hükûmetinin yasa dışı borçlanma yoluna başvurduğu anlaşılmaktadır. Nitekim, bu durumun yasal kılıfa sokulması için borçlanma limitinin 5 kat artırılmasına ilişkin düzenlemenin 1 Ocak 2009 tarihinden geçerli olması öngörülmektedir.
2009 Yılı Merkezî Yönetim Bütçe Kanunu’nda belirtilen başlangıç ödenekleri toplamı ile tahmin edilen gelirler arasındaki fark –yani, bütçe açığı- 10 milyar 398 milyon TL öngörülmekle birlikte, 2009 Mayıs ayı bütçe gerçekleşmelerine göre, ocak-mayıs döneminde 20 milyar lirayı aşmıştır. Dolayısıyla, yılın ilk beş ayında gerçekleşen bütçe açığı, Bütçe Kanunu’nda 2009 yılı için öngörülen bütçe açığı miktarının 2 katını aşmıştır.
Bütçe, devletin gelecek belirli bir dönem içindeki gelir giderlerini tahmin eden ve bunların yürütülüp uygulanmasına izin veren hukuki bir tasarruftur. Bütçe hakkı, Türk milleti adına Türkiye Büyük Millet Meclisinindir. Kamu mali yönetiminin Türkiye Büyük Millet Meclisinin bütçe hakkına uygun şekilde yürütülmesi, 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu’nun 5’inci maddesinde de yer verildiği üzere kamu maliyesinin temel ilkelerindendir. Mevcut duruma göre 2009 yılı bütçesinin gelir gider tahminlerinin gerçeklerden çok uzak olduğu açıktır. Daha 2009 yılının ilk beş ayında gelirler ve giderler arasında oluşan bütçe açığında yüzde 100’ü aşan sapma söz konusudur. Bütçe hedefleri gerçekçi değildir. Dolayısıyla tasarının bu maddesinin tasarıdan çıkarılarak 2009 yılı bütçesinin ivedilikle revizyona tabi tutulması gerekmektedir.
Değerli milletvekilleri, AKP Hükûmeti bütçe açığındaki hızlı yükselmenin önünü kesebilmek için vatandaşın sağlık harcamalarına göz dikmiştir. Tasarının çerçeve 26 ve 41’inci maddelerinde, hâlen devlet dairelerinde çalışan memurlar, yeşil kartlılar ve Sosyal Güvenlik Kurumuna tabi sigortalıların sağlık hizmetlerinden katılım payı alınması konusunda yapılan düzenlemelerde, belirlenecek hastalık gruplarına göre yatarak tedavide sağlanan sağlık hizmetleri için hizmet bedelinin yüzde 1’ine kadar katılım payı alınabilmesi, alınan katılım payının tutarının, bir takvim yılında asgari ücret tutarını geçmemek kaydıyla her bir yatarak tedavi için asgari ücretin dörtte 1’ini geçemeyeceği belirtilmektedir. Esasen yatarak tedavide yüzde 1 katkı payı alınması hususu, 17 Nisan 2008 tarihinde kabul edilen 5754 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun’la ilgili AKP Hükûmetince hazırlanan tasarıda yer almış, ancak Plan ve Bütçe Komisyonunda bu hüküm kaldırılmıştır. Hatta hatırlarsanız, Sayın Başbakan, o günlerde henüz uygulamada olmayan, kendisinin de imzasının bulunduğu Hükûmet tasarısında yer alan ve Komisyon tarafından çıkarılan bu konuyla ilgili olarak “Yatarak tedavi gören vatandaşlarımızdan katkı payını tamamen kaldırıyoruz.” diyerek yine ciddiyetten uzak açıklamalarının bir örneğini daha vermişti. Sayın Başbakan, peki, şimdi ne oldu da yatarak tedavi gören vatandaşlarımızdan katkı payı alınması için düzenleme yapıyorsunuz? Bu duruma göre sağlık hizmetleri paralı hâle getirilmektedir. Komisyonda sunulan gerekçede, büyük boyutlara ulaşan sağlık giderlerinde tasarruf sağlamak amacıyla sağlık hizmeti faturalarının sigortalı veya emeklilerce kontrol imkânı oluşacağı, böylelikle usulsüzlük ve yolsuzlukların önlenebileceği ileri sürülmüştür. Vatandaş hastane faturasındaki tıbbi terimlerin nesinden anlayacak da kontrol edebilecek? Yatarak tedavi gören vatandaşlarımızdan katkı payı alınması, zaten mevcut gelirleriyle geçimini temin etmekte zorlanan memur, işçi, esnaf, çiftçi, emekli gibi nüfusumuzun önemli bir kısmını oluşturan dar gelirli vatandaşlarımıza yeni bir yük getirecek ve sağlık hizmetlerinden yararlanmama gibi bir sonuç doğurabilecektir. Bu düzenleme, sosyal devlet ilkesiyle bağdaşmamakta olup Anayasa’mıza aykırıdır. Sağlık harcamalarında tasarrufa gidilmesinin, yolsuzluk ve usulsüzlüklerin önlenmesinin yolu, gerçekçi bir ilaç fiyatlandırma sistemi kurulması, ilaç ve tıbbi malzemelerin üretim veya ithalatından hastada kullanım aşamasına kadar etkin bir kontrol mekanizması oluşturulması, en önemlisi de sağlıklı bir reçete ve fatura kontrol sisteminin kurulmasından geçmektedir.
Değerli milletvekilleri, içinde bulunduğumuz ekonomik krize kadar rakamların tesir alanında sürekli olarak zenginleşmeden bahseden AKP Hükûmeti, tarlada, bağda, bahçede, sokakta ve pazarda insanımızın durumunu göremeyecek kadar gerçekle bağını koparmıştır. Geçtiğimiz aylarda, özellikle de 29 Mart Mahallî İdareler Seçimleri öncesinde neredeyse her gün işittiğimiz bir tekerlemeden bahsetmek istiyorum. İşte meşhur tekerleme: “İktidara geldiğimizde Türkiye'nin millî geliri 230 milyar dolardı. Altı buçuk senede biz bunun üzerine ne ilave ettik? 520 milyar dolar. Şimdi neredeyiz? 750 milyar dolardayız. İnsaf! Bunu nasıl göremezsiniz? 3.300 dolardı kişi başına düşen millî gelir, şimdi 10 bin doları aştık. Nereden nereye…”
Evet, tabii, bu sözlerin mucidi Sayın Başbakan ama son zamanlarda bir hâl oldu, bu konudan hiç bahsedilmez oldu. Ne oldu peki? Millî gelir resmen göçtü. AKP Hükûmeti, son hazırladığı katılım öncesi ekonomik program ile makroekonomik hedeflerde değişiklik yaptı. 2009 yılı bütçesinde yüzde 4 büyüyeceği varsayılan ekonominin yüzde 3,6 oranında küçüleceği öngörüldü. 788 milyar dolar olarak hedeflenen millî gelir 584 milyar dolara çekildi. 10.913 dolar olarak öngörülen kişi başına gelir 8 bin dolarlara indi.
Bu rakamlar, yüzde 3,6 küçülmeye göre hesaplanan rakamlar. Millî gelirdeki düşüşe bakarsanız yüzde 22’lerde. Dolayısıyla AKP’nin makyajı döküldü, boyaları aktı, kumdan kaleleri yıkıldı.
Ey AKP, Sayın Başbakan size soruyorum: Altı ayda millî geliri 200 milyar dolar, kişi başına millî geliri 2.800 dolar düşürmeyi nasıl becerdiniz? Çıkın bunu millete anlatın. “Daha önce 10 bin dolar kişi başına gelirimiz var diyerek sizleri kandırdık” deyin ve milletten özür dileyin.
AKP vurdumduymaz tavırlarıyla ülkemizi bir sosyal facianın eşiğine getirmiştir. Bugüne kadarki aymazlığıyla ekonominin kontrolünü kaybeden ve yönetim aczine düşen AKP Hükûmeti ülkemizi sonu meçhul bir karanlık tünelin içine sokmuştur. Geçtiğimiz haftada da Türkiye ekonomisinin tünelin içinden geçtiği ve ışığın göründüğü ancak bu ışığın tünelden çıkış mı yoksa karşı yönden gelen araba mı olduğunun belli olmadığı üzerinde tartışmalar gündeme gelmiştir. Bu ifadelerin sorumluluk mevkisinde bulunanlar tarafından kullanılması önemli ve çok düşündürücüdür. Türkiye ekonomisinin bir tünelde bulunduğuna dair sözler ve karşıdan beliren ışığın ne olduğunun bilinmemesi meçhule doğru gittiğimizin bir ilanı olarak görülmelidir.
Değerli milletvekilleri, tasarıda yer alan diğer bazı maddelerle ilgili görüşlerimi de açıklayacağım. Tasarının çerçeve 18’inci maddesiyle 2464 sayılı Belediye Gelirleri Kanunu’na ucube bir geçici madde eklenmektedir. Ana maddelerde yer alan bazı ibarelerin 31/12/2009 tarihine kadar farklı uygulanması öngörülmektedir. Böylelikle belediyeler adına tahakkuk edecek elektrik ve hava gazı tüketim vergilerinin vergi dairelerine yatırılması öngörülerek belediyelerin bu gelirlerine el konulmaktadır. Düzenleme kanun tekniğine uygun olmadığı gibi, belediyelerin gelirlerini azalttığından Milliyetçi Hareket Partisi olarak bu düzenlemeye karşıyız.
Yine, bir diğer madde değerli milletvekilleri, tasarının çerçeve 33’üncü maddesinin 5’inci fıkrası ile 657 sayılı Devlet Memurları Kanunu’nun 4’üncü maddesinin (B) fıkrasında yer alan sözleşmeli personel tanımı “Bakanlar Kurulunca belirlenen esas ve usuller çerçevesinde kurumun teklifi ve Devlet Personel Başkanlığının görüşü üzerine Maliye Bakanlığınca vizelenen pozisyonlarda, mali yılla sınırlı olarak sözleşme ile çalıştırılmasına karar verilen ve işçi sayılmayan kamu hizmeti görevlileridir.” şeklinde değiştirilmiştir.
AKP döneminde personel rejimi nesnellikten uzaklaştırılmıştır. Kamu personel rejiminin temel unsurları, işe alma, hizmette ilerleme ve yükselme ve personelin mali ve özlük haklarıdır. Bu alanda yapılan düzenlemelerle objektiflikten uzaklaşılmakta, kamu personel rejimi tahrip edilmektedir. Merkezî sınav uygulaması, atama ve görevde yükselme ile yer değiştirmeye ilişkin olarak mevzuatta yapılan istisnalarla uygulama subjektif değerlendirmelere açık hâle getirilmiştir.
Merkezî sınav sulandırılmış, görevde yükselmede kurumların takdir yetkisi azaltılarak yandaşlara kolaylık sağlanmıştır. Ana sistemden uzaklaşılarak sözleşmeli ve geçici istihdam yöntemleri, amacı dışında, yandaşları işe yerleştirme aracı olarak kullanılmıştır.
Yine, bir diğer madde değerli milletvekilleri, tasarıya Komisyonda eklenen geçici 1’inci madde. Bu madde ile bu kanun yürürlüğe girdiği tarihten itibaren on yıl süreyle Başbakanlık Merkez Teşkilatı tarafından ithal edilen motorlu taşıtlar 4458 sayılı Gümrük Kanunu’nun 167’nci maddesi kapsamında gümrük vergisinden muaf ve müstesna edilmektedir. 5904 sayılı Gelir Vergisi Kanunu ve Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun’un Plan ve Bütçe Komisyonunda görüşüldüğü sırada sadece Başbakanlığın motorlu taşıt, helikopter, uçak, vesaire alımında söz konusu olan katma değer vergisi ve özel tüketim vergisi istisnaları, Komisyondaki yoğun eleştiriler üzerine, Başbakanlığın dışında Kamu Mali Yönetim ve Kontrol Kanununun ekli 1 ve 2 sayılı listede yer alan kamu idarelerine de teşmil edilmiş ancak Genel Kurulda Sayın Bakan tarafından verilen önergeyle tekrar sadece Başbakanlıkla sınırlı tutulmuştur. Böylelikle AKP Hükûmeti ve grubu çelişkili ve gayriciddi bir tutum içerisinde Komisyon iradesini yok saymış ve tüm Başbakanlığa imtiyaz sağlayan bu düzenlemelerde ortaya bir gerekçe koymamıştır.
Bu düzenlemeleri gereksiz ve anlamsız buluyoruz. Burada dikkat çekici olan husus, Türkiye Büyük Millet Meclisine sevk edilen bazı tasarılarda mutlaka Başbakanlığa bir istisna ve muafiyet getiren veya imtiyaz tanıyan düzenlemelerin bulunmasıdır. Bu anlayışı doğru bulmuyoruz. Başbakanlık tüm devlet kurumlarına örnek bir tutum içinde olmalıdır. Ayrıca, kurumların ve kuralların işleyişini, uygulama birliğini sağlayacak şekilde koordinasyonunu sağlaması gerekmektedir.
Değerli milletvekilleri, bu akşam Regaip Gecesi, hepinizin Regaip Kandili’nizi tebrik ediyorum. Bu gecenin ve üç ayların Türk ve İslam âlemine hayırlar getirmesi dileğiyle saygılar sunuyorum. (MHP sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
43 konuşma daha · 25 Haziran 2009
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası