KONUŞMA
29. BİRLEŞİM
Türkiye şeker fabrikaları pancar üretim kotası oranları hk mehmet küçükaşık'ın soruları
→ Genel Kurul
GENEL KURUL
22. DÖNEM · 550 SANDALYE
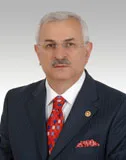
Samsun Milletvekili ·  AK Parti
Genel Kurul, 29. Birleşim · 2. yasama yılı · 17 Aralık 2003 · 944 kelime · yaklaşık 5 dakikalık okuma
Ahmet Yeni (AK Parti), 17 Aralık 2003 tarihinde TBMM Genel Kurulu, 29. Birleşim oturumunda konuştu (gündem: VERGİ USUL KANUNU GELİR VERGİSİ KANUNU VE KURUMLAR VERGİSİ KANUNUNDA DEĞİŞİKLİK (S.S.306)); konuşma 944 kelime.
Ahmet Yeni (AK Parti, Samsun). “Vergi usul kanunu gelir vergisi kanunu ve kurumlar vergisi kanununda değişiklik (s.s.306)”. TBMM Genel Kurulu, 29. Birleşim tutanağı, 17 Aralık 2003. Vekilpedia: https://vekilpedia.com/konusma/ahmet-yeni-22-2003-12-17-vergi-usul-kanunu-gelir-vergisi-kanunu-ve-kurumlar-vergisi-kanununda-d (erişim: 1 Kasım 2026).
AK PARTİ GRUBU ADINA AHMET YENİ (Samsun)Sayın Başkan, Yüce Meclisimizin sayın üyeleri; Vergi Usul Kanunu, Gelir Vergisi Kanunu ve Kurumlar Vergisi Kanununda Değişiklik Yapılması Hakkında Kanun Tasarısı üzerinde AK Parti Grubu adına konuşma yapmak, üzere söz almış bulunmaktayım; bu vesileyle hepinizi saygılarımla selamlıyorum.
Bilindiği gibi, Türk vergi sisteminin kurumsal ve yapısal çerçevesine ilişkin hedeflenen yeniden yapılandırma doğrultusunda, 4811 sayılı Vergi Barışı Kanunu ile 4842 sayılı Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun, geçtiğimiz yasama yılı içerisinde yürürlüğe girmiştir. Bu çerçevede, bugün üzerinde görüştüğümüz tasarı, malî tabloların enflasyondan arındırılarak uluslararası kabul görmüş standartlara uyumlu hale getirilmesi, vergilenmenin enflasyonun etkisinden arındırılarak gerçekleştirilmesi ve vergi potansiyelinin daha iyi değerlendirilmesi açısından yeni bir adım niteliğindedir.
1970'lerde başlayan ve kronik hale gelmiş yüksek enflasyon, bilançoların gerçek durumunu göstermelerine engel bir durum teşkil etmiş ve özkaynakla çalışan işletmeler, sermayelerinden vergi verir hale gelmişlerdir. Yabancı sermaye ise, kur farklarının vergilenmesi nedeniyle getirdiği sermayeyi koruyamadığı için de, yabancı sermayenin ülkemizde yatırım yapması noktasında pek de cazip olamamaktadır.
Böylesi bir yasal düzenlemeye neden ihtiyaç duyulmuştur? Bu sorunun yanıtını, ülkemizin, özellikle son on onbeş yılındaki ekonomisini dalgalı bir seyre mahkûm bırakmış yanlış para politikalarında ve politikacılarında aramak gerekir.
Az önce yukarıda da zikrettiğim hususlara ilaveten, böylesi bir yasal düzenlemenin eksikliği, malî tabloların enflasyondan arındırılamamasına, makroekonomi ve işletme ekonomileri üzerinde de olumsuz etkilerde bulunmasına sebebiyet vermektedir. Böylesi bir düzenlemenin eksikliği, yabancı sermayenin yatırım kararlarının, sermaye piyasasının kredi kararlarının, kâr dağıtım kararlarının ve istihdam olanaklarının olumsuz etkilenerek sermayenin vergilendirilmesine, vergi adaletinin zedelenmesine, vergi kaçırmaya, ulusal sermayenin yurtdışına kaçmasına ve işletmelerin vergi planlaması yapmalarına sebep olmaktadır.
Ülkemizin yüksek enflasyon belasıyla 1970'li yıllarda tanışmaya başladığını az evvel zikretmiştim. Vergi kanunlarımızda enflasyonun etkilerinin giderilmesiyle ilgili çok sayıda hüküm olmakla birlikte, birbirleriyle uyumlu olmamaları, uluslararası kabul görmüş standartlardan uzak olmaları, bu dağınık yapının tutarlı ve uluslararası standartlara uyumlu hale getirilmesini zorunlu kılmaktadır.
Sayın milletvekilleri, 18 Eylül 2003'te Yüce Meclisimize sevk edilen bu yasa tasarısı, bugün, ülkemizin tecrübe edindiği malî alandaki ekonomik yapılanmanın bir adımını teşkil etmekte olup, hazırlanması sırasında, meslekî örgütler, özel sektör ve bilim dünyasının değerli akademisyenlerinin ve elemanlarının bilgi ve birikimlerinden de istifade edilerek, uzun bir istişare ve değerlendirme evresi geçirmiştir. Tüm bunlar yapılırken, diğer ülke uygulamaları da gözönünde bulundurulmuştur.
Günümüze değin, enflasyon muhasebesinin vergi sistemimizde bulunmayışı, vergi matrahının oluşumunda borç veya özkaynak kullanarak çalışan mükellefler açısından, özkaynak kullananlar aleyhine sonuçlar doğurmakta; borçlanarak çalışanların vergi matrahı sunî olarak azalırken, özsermayesiyle çalışanların vergi matrahı sunî olarak artmaktadır. Bu durum, vergi adaletini zedelediği gibi, ülkenin kaynak dağılımını ve işletmelerin malî dengelerini bozmakta ve malî yapının zayıflamasına yol açmaktadır. Öte yandan, kayıtdışı ekonomiyi teşvik etmesi, yabancı sermaye girişini bir anlamda engellemesi, yerli sermayenin yurtdışına yönelmesi gibi, ekonomik sonuçları itibariyle de yatırım ve istihdam politikalarını olumsuz etkilediği görülmektedir.
Ayrıca, malî tabloların çok yönlü fonksiyonlarının işlevsizleşmesi nedeniyle, yatırımlar, kredi tahsisleri ve kâr dağılımları açısından işletme düzeyinde hatalı kararların alınmasına neden olmaktadır.
Enflasyon düzeltmesi, gelecekte enflasyon tamamen yok olsa dahi, geçmişte yaşanan enflasyonun yol açtığı ve malî tablolarda meydana getirdiği tahribatı düzeltmekte; dolayısıyla, işletmelerin özsermayelerinin gerçek boyutlarıyla değerlendirilmesine olanak sağlamaktadır.
Bu nedenlerle, vergi barışının ve ekonomik istikrarın işletme bazında kalıcı olarak sağlanması açısından enflasyon düzeltmesinin vergi mevzuatımızda yer alması zaruret haline gelmiştir. Enflasyon düzeltmesine vergi mevzuatımızda yer verilmesine ilişkin hükümleri düzenleyen bu tasarıyla;
Enflasyonun etkilerinin giderilebilmesi açısından yapılan düzenlemeler çerçevesinde getirilmiş olan "son giren ilk çıkar" yönteminin, yeni düzenlemelerin yürürlüğe girmesi nedeniyle işlevsizleşmesi sonucu kaldırılmasının,
Mükelleflerin malî tablolarında yer alan parasal olmayan kıymetlerin enflasyon düzeltmesine tabi tutulmalarına ilişkin teknik düzenlemelerin yapılmasının,
Enflasyon düzeltmesi uygulamasının başlama ve bitirme kriterlerinin belirlenmesi, bu doğrultuda, enflasyon düzeltmesi yapılmaya başlanması için son üç hesap döneminde fiyat endeksinde meydana gelen kümülatif artışın yüzde 100'ü aşması ve içinde bulunulan hesap dönemindeki fiyat endeksi artışının yüzde 10'dan fazla olması koşulunun birlikte aranmasının,
Yeniden değerleme oranına ilişkin tanımlamanın yeniden yapılmasının,
İktisadî kıymetin en az beş yılda itfa edilmesi uygulamasının yerine, yıpranma payının daha sağlıklı yansıtılabilmesi için, kullanıma bağlı olarak faydalı ömrü doğrultusunda amortisman ayrılması şeklinde değiştirilmesinin,
Enflasyon düzeltmesi yapılan dönemlerde, azalan bakiyeler usulüne göre, üzerinden amortisman ayrılacak değerden, amortismana tabi iktisadî kıymetin düzeltilmiş değerinden daha evvel ayrılmış olan amortismanların toplamının taşınmış değerlerinin indirilmesi suretiyle tespit edilmesinin,
Amortisman uygulamasında kullanıma bağlı faydalı ömür esası getirilmekte olduğundan, kıst amortisman uygulaması da yapılabilmesinin,
Enflasyonist ortamda harcamanın yapıldığı tarih ile fiilen indirilebildiği tarihin farklı olması nedeniyle, yatırım indiriminin reel kayba uğramasının engellenmesi için, uygulanan endeksleme sisteminin yerine, harcamaların ve yararlanılan indirimlerin enflasyon düzeltmesine tabi tutulmasını öngören bir düzenlemeye gidilmesinin,
4842 sayılı Kanun doğrultusunda düzenlenen yatırım istisnası uygulamasında eski yöntemi seçmiş olan mükelleflere, tercihlerini değiştirmelerine olanak sağlanması açısından yıl sonuna kadar süre tanınmasının, enflasyon düzeltmesine ilişkin hükümlerin yürürlüğe girmesiyle birlikte, Vergi Usul Kanununda, Gelir Vergisi Kanununda ve Kurumlar Vergisi Kanununda uygulama alanı kalmayan maddelerin yürürlükten kaldırılmasının, yapılan düzenlemeyle Vergi Usul Kanununun mükerrer 298 inci maddesinin 8 numaralı bendiyle Maliye Bakanlığına tanınan yetkinin bu kanunun yayımı tarihinde, diğer maddelerin ise 1.1.2004 tarihinde yürürlüğe girmesinin öngörüldüğü anlaşılmaktadır.
Saygıdeğer milletvekilleri, malî tabloların enflasyondan arındırılmasına yönelik olarak genel fiyat düzeyi muhasebesi, carî maliyet muhasebesi ve karma yöntem olmak üzere üç yöntem mevcuttur. Öngörülen düzenlemede diğer iki yöntemin uygulamasının zor ve maliyetinin yüksek olması ve ayrıca gelişmiş ülkeler dahil, en çok uygulanan yöntem olması sebebiyle, genel fiyat düzeyi muhasebesi yöntemi esas alınmıştır. Bu, uluslararası standartlar açısından da önem arz etmektedir.
Değerli milletvekilleri, enflasyonun, malî tabloların homojenliğini bozduğu ve kayıtdışı ekonominin büyüklüğünün de uygulanan ekonomik politikaların etkinliğini azalttığı aşikârdır.
Ülkemizde son yirmi yirmibeş yıl içerisinde toptan eşya fiyatlarının 11 000 kat, tüketici fiyatlarının 24 000 kat arttığı ve ayrıca, 1980 ve 1994 yıllarında 3 haneli enflasyon oranları yaşadığımızı bir kez daha hatırlatmak istiyorum.
Enflasyon muhasebesinin uygulamaya konulmasıyla, vergi kanunlarında yer alan ve enflasyona karşı koruma amacıyla yapılan çeşitli düzenlemelerin yürürlükten kaldırılmasıyla vergi mevzuatımızda da sadeleştirme ve basitleştirme mümkün olabilecektir.
Saygıdeğer milletvekilleri, bu tasarının hayırlı olmasını dileyerek, hepinize saygılarımı sunuyorum. (AK Parti sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
31 konuşma daha · 17 Aralık 2003
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası