KONUŞMA
103. BİRLEŞİM
Gelir vergisi kanunu ve bazı kanunlarda değişiklik yapılması hakkında kanun tasarısı (s.s:385)
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
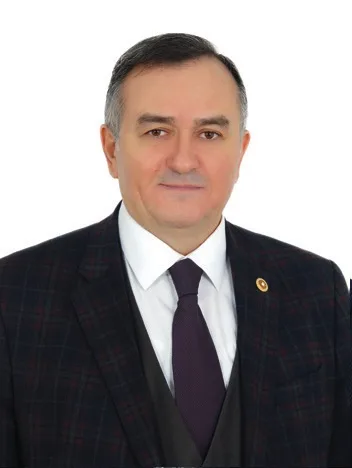
Manisa Milletvekili ·  MHP
Genel Kurul, 103. Birleşim · 3. yasama yılı · 11 Haziran 2009 · 548 kelime · yaklaşık 3 dakikalık okuma
Erkan Akçay (MHP), 11 Haziran 2009 tarihinde TBMM Genel Kurulu, 103. Birleşim oturumunda konuştu (gündem: GELİR VERGİSİ KANUNU VE BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASI HAKKINDA KANUN TASARISI (S.S:385)); konuşma 548 kelime.
Erkan Akçay (MHP, Manisa). “Gelir vergisi kanunu ve bazı kanunlarda değişiklik yapılması hakkında kanun tasarısı (s.s:385)”. TBMM Genel Kurulu, 103. Birleşim tutanağı, 11 Haziran 2009. Vekilpedia: https://vekilpedia.com/konusma/erkan-akcay-23-2009-06-11-gelir-vergisi-kanunu-ve-bazi-kanunlarda-degisiklik-yapilmasi-hakkinda (erişim: 29 Ekim 2026).
ERKAN AKÇAY (Manisa)Sayın Başkan, değerli milletvekilleri; 385 sıra sayılı Tasarı’nın 21’inci maddesi üzerine verdiğimiz değişiklik önergesi üzerine söz almış bulunuyorum. Muhterem heyetinizi saygıyla selamlıyorum.
Yıllardır ülkemizde eleştirilen konulardan birisi de toplanan vergilerin dolaylı veya dolaysız olup olmaması hususudur. Pek çok gelişmiş ülkede dolaysız vergilerin vergi gelirleri içindeki payı da yüzde 70 civarında iken bizim ülkemizde maalesef dolaylı vergilerin payı da yüzde 70’lere dayanmaktadır. Bizde dolaylı vergilerin vergi gelirleri içindeki oranı yüzde 70 civarında iken, OECD verilerine göre, ABD’de yüzde 11, İsviçre, Kanada’da yüzde 19, İtalya’da yüzde 20, Fransa’da yüzde 22, Meksika ve İspanya’da yüzde 23 civarındadır. Ülkemiz, OECD ülkeleri arasında bu bakımdan en son sıralarda yer almaktadır.
Değerli milletvekilleri, dolaylı vergiler en adaletsiz vergilerdir çünkü vergi adaletinin sağlanabilmesi için az kazanandan az, çok kazanandan çok vergi almak gerekmektedir. Dolaylı vergileri, gelir düzeyi ne olursa olsun tüm tüketiciler aynı miktarda ödemektedirler.
Dolaylı vergiler, alınan mal veya hizmetin içindedir. Katma değer vergisi, özel tüketim vergisi gibi vergiler asgari ücretliden de, gelir düzeyi çok yüksek kişilerden de aynı miktarda alınmaktadır. Ayrıca yüksek dolaylı vergiler kayıt dışılığa neden olmaktadır. Kişiler, vergi ödememek için vergi kaçırma ve vergiden kaçınma yoluna gitmektedirler. Vergi ödememek için kayıt altına alınmayan ürünlere yönelmektedirler.
Ülkeler neden dolaylı vergi alır? Çünkü toplaması kolaydır. Kişinin harcamaları içinden alınır. Özellikle vergi tahsilatında başarısız olan ülkeler daha çok dolaylı vergileri tercih ederler, tıpkı ülkemizde olduğu gibi. Ama bakıyoruz ki Hükûmet toplanması kolay olan bu vergiyi bile toplayamadığı gerekçesiyle dolaylı vergilerin içinde ikinci bir adaletsizlik yaparak kazancı düşük olanların tükettiği piyasa değeri daha düşük olan cep telefonlarından daha fazla vergi alma yoluna gitmektedir. Hem nispi hem de maktu vergi uygulaması koyarak nispi oranda vergi artışı yapmaktadır. Tabii, bu verginin bir de katma değer vergisi matrahına etkisi vardır ki dolaylı olarak katma değer vergisini de artırmaktadır.
Mevcut düzenlemede cep telefonlarının ithalatında yüzde 20 oranında özel tüketim vergisi ve yüzde 18 oranında katma değer vergisi alınmaktadır. Yani mükellef 50 Türk liralık bir cep telefonu ithal ettiğinde 10 Türk lirası özel tüketim vergisi ödemekte ve 10,8 TL de ithalde alınan katma değer vergisi ödemekteydi. Yani toplam 20,8 Türk lirası katma değer vergisi ve özel tüketim vergisi ödenmekteydi.
Yeni düzenlemeyle ne olacak? Kişi 50 Türk lirasına ithal ettiği telefon için 40 Türk lirası özel tüketim vergisi ve 16,2 Türk lirası da ithalde alınacak katma değer vergisi ödeyecek, yani toplamda 56,2 Türk lirası vergi ödeyeceklerdir. Bu durum, dikkat edilirse, az gelirli bir kişinin kullandığı düşük fiyatlı telefonlar içindir. Hâlbuki mevcut ithalat değeri 200 Türk lirası ve üzeri olan telefonlarda bir değişiklik olmayacak, aynı vergiyi ödemeye devam edeceklerdir. Kısaca, bu düzenleme bu kriz döneminde fakire ek vergi yükü getirirken, zenginin ödediği vergide herhangi bir değişikliğe neden olmamaktadır. Yani AKP Hükûmeti krizi fakir ve yoksuldan daha fazla vergi alarak aşmaya çalışmaktadır.
Aslında vergi mevzuatımızda vergiden kaçınmayı önleyen düzenlemeler mevcuttur. Kurumlar Vergisi Kanunu’nun 13’üncü maddesinde yer alan “Transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı” başlıklı maddesinde “Kurumlar, ilişkili kişilerle emsallere uygunluk ilkesine aykırı olarak tespit ettikleri bedel veya fiyat üzerinden mal veya hizmet alım ya da satımında bulunursa, kazanç tamamen veya kısmen transfer fiyatlandırması yoluyla örtülü olarak dağıtılmış sayılır.” denilmektedir.
Gelir İdaresi Başkanlığı bu madde kapsamında gümrük beyannamelerinde gerçek değerinin altında değer gösterilerek ithal edilen cep telefonlarını transfer fiyatlandırması kapsamında değerlendirerek gerçek bedel üzerinden vergilendirebilir. Ama bunu yapabilmek için iyi bir vergi denetimine ihtiyaç vardır.
(Mikrofon otomatik cihaz tarafından kapatıldı)
AYNI GÜN GENEL KURUL’DA
46 konuşma daha · 11 Haziran 2009
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası