KONUŞMA
16. BİRLEŞİM
Serbest bölgeler kanunu ile gümrük kanununda değişiklik yapılmasına dair kanun tasarısı hakkında (s.s.275)
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
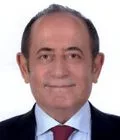
Trabzon Milletvekili ·  CHP
Genel Kurul, 16. Birleşim · 3. yasama yılı · 12 Kasım 2008 · 506 kelime · yaklaşık 3 dakikalık okuma
Mehmet Akif Hamzaçebi (CHP), 12 Kasım 2008 tarihinde TBMM Genel Kurulu, 16. Birleşim oturumunda konuştu (gündem: SERBEST BÖLGELER KANUNU İLE GÜMRÜK KANUNUNDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN TASARISI HAKKINDA (S.S.275)); konuşma 506 kelime.
Mehmet Akif Hamzaçebi (CHP, Trabzon). “Serbest bölgeler kanunu ile gümrük kanununda değişiklik yapılmasına dair kanun tasarısı hakkında (s.s.275)”. TBMM Genel Kurulu, 16. Birleşim tutanağı, 12 Kasım 2008. Vekilpedia: https://vekilpedia.com/konusma/mehmet-akif-hamzacebi-23-2008-11-12-serbest-bolgeler-kanunu-ile-gumruk-kanununda-degisiklik-yapilmasina-da (erişim: 29 Ekim 2026).
MEHMET AKİF HAMZAÇEBİ (Trabzon)Sayın Başkan, değerli milletvekilleri; tasarının tümü üzerinde Cumhuriyet Halk Partisi Grubu adına yaptığım değerlendirmede, tasarının ihracata yönelik üretim faaliyetini desteklemek gibi bir amacının olduğunu ve bu çerçevede 2008 yılı sonunda bitecek olan bazı vergi teşviklerinin süresinin Avrupa Birliğine tam üyeliğin gerçekleştiği tarihe kadar uzatıldığını ifade etmiştim ve yine aynı çerçevede, Cumhuriyet Halk Partisi olarak bu yaklaşımı olumlu bulduğumuzu da belirtmiştim.
Tasarının bu maddesi vergi teşviklerinin uzatılmasını öngörüyor. Ancak her hâlükârda herkes için bir uzatma söz konusu değil. Üretim faaliyetinde bulunan mükelleflerin bu faaliyetlerden elde ettikleri kazanca yönelik olarak gelir ve kurumlar vergisi istisnası ve yine imal ettikleri ürünlerin en az yüzde 85’ini ihraç eden mükelleflerin bu faaliyetlerinde istihdam ettikleri personele yaptıkları ücret ödemelerine ilişkin gelir vergisi istisnası. Bu iki istisna, özellikle de istihdam edilen personele yönelik istisna son derece önemli. Maddede yer alan yüzde 85’lik oranın kriz şartlarında ağır olduğu, ihracatçılarımızın bunu tutturmakta zorlanabileceği yönündeki kaygım iktidar partisi tarafından da paylaşıldı ve bu oranı gerektiğinde yüzde 50’ye kadar indirme konusunda Bakanlar Kuruluna yetki verecek şekilde bir önergeyi müştereken imzaladık, biraz sonra okunacak.
Benim burada asıl üzerinde durmak istediğim konu, üretim faaliyetini teşvik ederken Türkiye’deki serbest bölge sınırları dışında, Türkiye sınırları içerisindeki üretim faaliyetimizi de teşvik edecek şekilde serbest bölgedeki bazı hizmet faaliyetlerine aynı vergi teşvikinin sağlanmasıdır. Bu açıdan madde eksiktir. Serbest bölgede faaliyet gösteren ve ana faaliyet konusu Türkiye’de üretilen ürünlere dış talep yaratmak olan mükelleflerin bu faaliyetlerden elde ettikleri gelir hizmet geliridir, hizmet ihracıdır, karşılığında elde edilen gelir hizmet geliridir. Dolayısıyla bu gelire de istisna tanımak tasarının amacına uygun düşer. Serbest bölgedeki üretim faaliyetini teşvik etmekten çok daha önemli buluyorum bu teşviki. Serbest bölgedeki üretim faaliyeti belirli vergi teşvikleriyle desteklenen bir faaliyettir. Oysa benim sözünü ettiğim faaliyet, Türkiye sınırları içerisinde herhangi bir vergi teşviki olmaksızın, örneğin İstanbul il sınırları içerisinde üretilen bir ürüne dış talep yaratmak amaçlı bir faaliyeti, serbest bölge faaliyetini de teşvik kapsamına almanın uygun olacağını düşünüyorum. Bu yöndeki önergemiz biraz sonra okunacak, sizlerin takdirine sunulacak.
Değerli milletvekilleri, ihracata yönelik üretim faaliyetini teşvik etmek son derece önemli. Esasen serbest bölgelerin kuruluşundaki ana amaç budur. Belki kanunda başka birçok amaç da yazılmıştır, ama ana amaç, buraya yabancı sermaye çekmek, burada üretim faaliyetini gerçekleştirmek ve bu üretimi yurt dışına ihraç etmek suretiyle ekonomiye katkı sağlamaktır. Ancak bu çerçevede serbest bölgelere, 20 adet serbest bölgeye baktığımızda bütün serbest bölgelerin aynı ölçeğe geldiğini söylemek mümkün değil. Dış ticaret hacmi yönünden serbest bölgelerimizin çapı çok fazla değildir belki, ama bu toplamın içerisinde dahi bazı serbest bölgeler çok geride kalmış, bazıları konumunun veya belki belli başka sektörlere hitap ediyor olmanın getirdiği avantajla ileri gitmiştir. Şöyle bir tabloya baktım, 20 serbest bölge içerisinde kendi bölgem olan Trabzon Serbest Bölgesine baktım; ticaret hacmi yönünden 20 serbest bölge içerisinde 38 milyon dolarla 17’nci sırada geliyor. İstihdam hacmi yönünden, istihdam ettiği kişi sayısı yönünden de 20 serbest bölge içerisinde yine 17’nci sırada geliyor. Aslında Trabzon, konumu itibarıyla Bağımsız Devletler Topluluğu’na olan yakınlığı, İran’a olan yakınlığı, diğer komşu ülkelere olan yakınlığı itibarıyla üretim faaliyeti açısından stratejik bir bölge özelliğine sahip olabilecek bir potansiyele sahiptir.
(Mikrofon otomatik cihaz tarafından kapatıldı)
AYNI GÜN GENEL KURUL’DA
62 konuşma daha · 12 Kasım 2008
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası