KONUŞMA
81. BİRLEŞİM
GENEL KURUL
22. DÖNEM · 550 SANDALYE
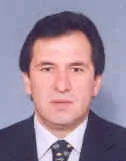
Manisa Milletvekili ·  CHP
Genel Kurul, 81. Birleşim · 4. yasama yılı · 29 Mart 2006 · 1.113 kelime · yaklaşık 6 dakikalık okuma
Ufuk Özkan (CHP), 29 Mart 2006 tarihinde TBMM Genel Kurulu, 81. Birleşim oturumunda konuştu (gündem: GELİR VERGİSİ KANUNU VE 6183 SAYILI KANUNDA DEĞİŞİKLİK YAPILMASI HK. (S.S.1081)); konuşma 1.113 kelime.
Ufuk Özkan (CHP, Manisa). “Gelir vergisi kanunu ve 6183 sayılı kanunda değişiklik yapılması hk. (s.s.1081)”. TBMM Genel Kurulu, 81. Birleşim tutanağı, 29 Mart 2006. Vekilpedia: https://vekilpedia.com/konusma/ufuk-ozkan-22-2006-03-29-gelir-vergisi-kanunu-ve-6183-sayili-kanunda-degisiklik-yapilmasi-hk-3 (erişim: 1 Kasım 2026).
CHP GRUBU ADINA UFUK ÖZKAN (Manisa)Sayın Başkan, değerli milletvekilleri; 1081 sıra sayılı Gelir Vergisi Kanunu ve 6183 Sayılı Kanunda Değişiklik Yapılması Hakkında Kanun Teklifinin 5 inci maddesi hakkında Cumhuriyet Halk Partisi Grubu adına söz almış bulunuyorum; sözlerime başlarken, Yüce Heyetinizi saygıyla selamlıyorum.
Sayın Başkan, sayın milletvekilleri; Parlamento gündemine getirilen bu kanun teklifiyle, 193 sayılı Gelir Vergisi Kanunu ile 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunda değişiklik yapılmak istenmektedir.
193 sayılı Gelir Vergisi Kanunu, bundan yaklaşık kırkaltı yıl önce, 31 Aralık 1960 tarihinde, 6183 sayılı Yasa da, bundan yaklaşık elliüç yıl önce, 21 Temmuz 1953 tarihinde yürürlüğe girmiştir. Günümüze kadar, bütün vergi yasalarında olduğu gibi, bu iki vergi yasamızda da çok sayıda değişiklik yapılmış, büyük ölçüde sistematiği bozularak, ilgilendirilen diğer yasalarla aralarındaki uyum ve ahenk bozulmuştur. Büyük ölçüde çağın gereklerine cevap vermediği için de, sürekli, değişiklik teklifleriyle Parlamento gündemine gelmektedir.
Bu bağlamda, size önerimiz, geliniz, bütün vergi yasalarını yeniden ele alalım, silbaştan yeniden yazarak, hem vergi yasalarındaki sistematiği hem de diğer yasalarla olması gereken uyumu tesis ederek, çağın gereklerine uygun hale getirelim.
Değerli milletvekilleri, yasa teklifinin bu maddesiyle, 6183 sayılı Yasanın "Üçüncü şahıslardaki menkul malların, alacak ve hakların haczi" başlıklı 79 uncu maddesi tamamen değiştirilmektedir. Madde, değişiklik teklifiyle, amme borçlusunun borcuna karşılık haczedilebilecek menkul mallardan üçüncü şahıslar elinde bulunanların haczini düzenlemektedir. Bu şekilde yapılan bir düzenlemeyle, amme alacağının güvence altına alınmasının amaçlandığını görmekteyiz. Yapılan bu düzenlemenin doğru ya da yanlışlığına bir şey diyemeyiz, siyasî bir tercihtir; ama, sizlere söyleyecek birkaç sözümüz var.
Öncelikle, siz, ne yaptığınızı bilmiyorsunuz. Birbirinizden haberiniz yok. Kanun teklifi veren milletvekili Sayın Dağcıoğlu, birkaç hafta önce görüştüğümüz 1066 sıra sayılı Sosyal Güvenlik Prim Alacaklarının Yeniden Yapılandırılması ve Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun Tasarısının 5 inci maddesiyle, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun 79 uncu maddesine fıkra eklenerek düzenleme yapıldığını bilmiyor. Zira, bilse, teklifin bu bölümünü geri çekmesi gerekirdi.
Milletvekili bilmiyor, iyi de, Plan ve Bütçe Komisyonunda bulunan değerli AKP'li milletvekilleri ne yapıyor? 1066 sıra sayılı kanun tasarısının 5 inci maddesiyle, 6183 sayılı Yasanın 79 uncu maddesinde değişiklik yaparken, neden 1081 sayılı yasa teklifiyle getirilmek, yapılmak istenen düzenleme o zaman gündeme alınmadı? Veya 1081 sayılı yasa teklifiyle, 79 uncu madde tamamen değiştirilecek ise, neden 1066 sıra sayılı kanun tasarısında maddeye aynı mahiyette fıkra eklemek suretiyle kısmen değişiklik yapılması yoluna gidilmiştir? Allahaşkına söyler misiniz, olur mu böyle şey?! Anlaşılan, siz, iyice şaşırdınız ve ne yapmak, ne etmek istediğini bilmiyorsunuz.
Bu olacak bir şey değil değerli arkadaşlar, bu madde görüşülemez, önce bu hatayı gidermemiz gerekir. Üç gün önce bir kanun tasarısıyla, söz konusu olan maddeye fıkra eklemek suretiyle düzenleme yapacaksınız, üç gün sonra bu maddeyi bir başka kanunla tamamen yeniden düzenleyeceksiniz. Gülerler size arkadaşlarım.
Tabiî ki, siz, bu konuları önemsemiyorsunuz. Bu konulara verilmesi gereken önemi, değeri vermiyorsunuz. Daha doğrusu, sizin önem ve değer verdiğiniz konular farklı. Neler mi bunlar: Yaşlılarımıza ömürlerinin son dönemlerinde sağlıklı ve huzurlu bir ortam sağlamak amacıyla hizmet veren huzurevlerinde Katma Değer Vergisi yüzde 18. Ülkemizin geleceğini sahiplenecek çocuklarımızın okul yaşamlarında kullandıkları okul önlüğü, okul çantası ve beslenme çantasındaki Katma Değer Vergisi yüzde 18. İlaçta Katma Değer Vergisi hâlâ yüzde 8. Yaşamları sona eren ve son olarak mezarlığa yolcu ettiğimiz insanlar için bu dünyada son kez kullanılan kefen bezindeki Katma Değer Vergisi yüzde 18.
Değerli arkadaşlarım, 5228 sayılı Kanunun 15 inci maddesiyle, 3065 sayılı Katma Değer Vergisi Kanununda değişiklik yaparak, pırlanta, elmas, yakut gibi kıymetli taşlarda Katma Değer Vergisi oranını yüzde 0 olarak belirleyip, Katma Değer Vergisinden istisna etmesini biliyorsunuz; ama, yukarıda konuştuğum konularla ilgili vergi düzenlemesine nedense gitmiyorsunuz.
Hadi, diyelim ki, yaşlılarımıza saygınız yok, hadi, diyelim ki, öğrenci velilerini düşünmüyor ve önemsemiyorsunuz, hadi, diyelim ki, hastalar için "ne halleri varsa görsünler" diyorsunuz. İyi de, bütün bunlara değer verdiğiniz ve önemsediğiniz yoksa, ölülerimize de mi saygınız yok?!
ZAFER HIDIROĞLU (Bursa)Kefen bezinde yüzde 8'e düştü.
UFUK ÖZKAN (Devamla)Doğrudur, yüzde 8'e düşmüştür, yüzde 10'luk bir düşüş yapmışsınız; ama, yüzde 8 kefen bezinde.
Doğru, artık, herkes biliyor ki, sizin sevdiğiniz ve saydığınız, pırlanta takanlar, pırlanta satanlar. Size iktidara, pırlanta takanlar ile pırlanta satanlar getirmedi. Bunlara çektiğiniz kıyaklar ve sonuçları, sizi iktidar koltuğundan edecektir.
Dün, kanun teklifinin tümü üzerinde konuşurken, Sayın Ergün Dağcıoğlu "vergi tabanını yaydık" ifadesini kullandı. Gerçekten doğru, vergi tabanı yayıldı. Sadece tabandaki dürüst, namuslu ticaret erbabından vergiyi alıyorsunuz; ama, üst kısımlardan vergi almayı ihmal ediyorsunuz, beceremiyorsunuz; çünkü, onlardan vergi almaya gücünüz yetmiyor.
Değerli arkadaşlarım, vergide çokbaşlılığı kaldırdığınızı ifade ediyorsunuz. Vergi dairelerimizde çalışanlar ile vatandaşlarımızın karşı karşıya kaldığı durumu gözardı ediyorsunuz. Anadolu'ya çıkın, Anadolu'da işyerlerine saldığınız vergi denetmenlerinin, vergi dairesi çalışanlarının, o yörede çalışan halkın ıstıraplarına nasıl ortak olduklarını, ama, sizden gelen baskıcı unsurlarla nasıl baş edemediklerini, gidin, oradaki insanlarla bir konuşun. Anadolu'da esnafımız perişan; ama, Anadolu'da, vergi dairesinde çalışan insanlarımız da perişan. Bu baskıcı unsurunuzla, hem vergi dairesinde çalışanları hem de bu ülkeye vergi kazandırmaya çalışan insanları perişan ediyorsunuz.
Yine, Sayın Ergün Dağcıoğlu'nun söylemiş olduğu "akaryakıt pompalarına yazarkasa takıldı" ifadesi var. Bir çıkın bakalım, Ankara'da kaç tane istasyonda yazarkasa var… Akaryakıt istasyonlarına takmış olduğunuz yazarkasayla kaçak akaryakıtın önüne geçeceğinize inanıyorsanız, yanılıyorsunuz. Bu kadar yüksek ÖTV ve KDV varken, bu kadar yüksek vergi oranlarıyla, ne akaryakıtta ne içkide ne sigarada, kaçağı ve sahteyi önleyebilme şansınız yok. Size tavsiyem, derhal bu yüksek vergileri azaltın.
Dolaylı vergilerle ilgili, Sayın Akif Hamzaçebi dün gayet net bir şekilde ifade etti. Şunu söylemek istiyorum: İşbaşına geldiğinizde yüzde 60 olan dolaylı verginin bugün yüzde 70'e çıktığını dün duydunuz, bugün de tekrarlıyorum.
Değerli arkadaşlarım, sizin, traktörüne mazot koyan insandan aldığınız vergi ile dizel Mercedesine ya da BMW'sine mazot koyan insandan aldığınız vergi aynı ve yine, sizin, evine doğalgaz kullanan insandan aldığınız vergiyle, fakiri ile zengini arasında hiç fark yok. Sigara alan, içki alan, evine doğalgaz alan, evine elektrik parası ödeyen, telefon parası ödeyen insanlardan almış olduğunuz vergiyle, sizin, zengin ile fakir arasında yaptığınız hiçbir ayırım yok, herkesten dolaylı vergi alıyorsunuz. Sizin bir tek işiniz var; az kazanandan çok vergi almak, çok kazanana hiç uğraşmamak, bulaşmamak.
Bahar havası... Nerede bahar havası var, merak ediyorum. Dünden beri bahar havasını Anadolu'nun dört bir tarafına soruyorum. Burada belki bahar havası var, belki sizin yakınlarınızda bahar havası var; ama, tarlada bahar havası yok, tarla hâlâ karakışta, insanlar daha tarlalarını süremediler. Doğru, artık herkes biliyor ki, sizin sevdiğiniz ve saydığınız insanlar bunlar!
Değerli arkadaşlarım, eskiye dönün, verdiğiniz sözleri unutmayın. Yapmanız gerekeni biz Cumhuriyet Halk Partililer olarak her fırsatta söylüyoruz. Bu vesileyle bir kez daha söylemek istiyorum: Artık şu seçim sandığını milletin önüne getirin. Getirin, millet size "gidin" diyecektir. Dolayısıyla, siz de, milleti daha fazla perişan etmeden, taşıyamadığınız bu yükten, sorumluluktan kurtulmuş olursunuz.
Sayın Başkan, değerli milletvekilleri; yasa yapma ciddî bir iştir. Yasa yapma, ciddiyet ister ve bir o kadar da hassasiyet isteyen bir iştir; hata kabul etmez, yapacağınız hatalar Parlamentonun ciddiyetine gölge düşürür.
Bu duygu ve düşüncelerle sözlerimi tamamlarken, Yüce Heyetinizi saygıyla selamlıyorum. (CHP sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
27 konuşma daha · 29 Mart 2006
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası