KONUŞMA
67. BİRLEŞİM
Vakiflar kanunun 9.11.2006 tarihli ve 5555 sayılı kanunda bazı maddelerinde değişiklik yapılması hakkında (s.s.98)
→ Genel Kurul
GENEL KURUL
23. DÖNEM · 550 SANDALYE
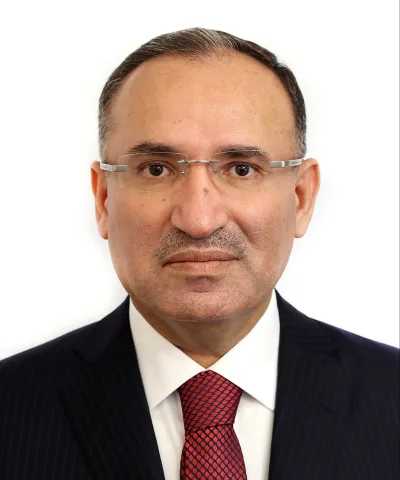
Yozgat Milletvekili ·  AK Parti
Genel Kurul, 67. Birleşim · 2. yasama yılı · 20 Şubat 2008 · 918 kelime · yaklaşık 5 dakikalık okuma
Bekir Bozdağ (AK Parti), 20 Şubat 2008 tarihinde TBMM Genel Kurulu, 67. Birleşim oturumunda konuştu (gündem: (10/127) ESAS NUMARALI MECLİS ARAŞTIRMASI ÖNERGESİNİN GÖRÜŞMELERİNİN GENEL KURUL'UN; 20.02.2008 ÇARŞAMBA GÜNLÜ (BUGÜN) BİRLEŞİMİNDE YAPILMASI ÖNERİSİ HAKKINDA); konuşma 918 kelime.
Bekir Bozdağ (AK Parti, Yozgat). “(10/127) esas numaralı meclis araştırması önergesinin görüşmelerinin genel kurul'un; 20.02.2008 çarşamba günlü (bugün) birleşiminde yapılması önerisi hakkında”. TBMM Genel Kurulu, 67. Birleşim tutanağı, 20 Şubat 2008. Vekilpedia: https://vekilpedia.com/konusma/bekir-bozdag-23-2008-02-20-10-127-esas-numarali-meclis-arastirmasi-onergesinin-gorusmelerinin-g (erişim: 29 Ekim 2026).
BEKİR BOZDAĞ (Yozgat)Sayın Başkan, değerli milletvekilleri; CHP grup önerisinin aleyhinde söz aldım. Bu vesileyle yüce heyetinizi saygıyla selamlıyorum.
Dün Meclisimiz burada gündemin nasıl olacağına dair müzakere yaptı ve haftalık gündemini sizlerin oylarıyla belirledi. Bugün de Cumhuriyet Halk Partisi Grubu Danışma Kurulu talep ederek, kredi kartlarıyla ilgili konunun gündeme alınmasını talep etti ve bu noktada bir mutabakat olmaması üzerine huzurlarınıza bu konu grup önerisi olarak getirildi.
Değerli arkadaşlar, kredi kartları konusu önemli bir konu ve bu sorun ciddi bir sorun. AK Parti, milletin oylarıyla Meclise gelip iktidarı oluşturduğu günden beri bu konuya duyarsız kalmamış, bu konuyla ilgili çalışmalara ciddi ehemmiyet vermiş, önemli katkılar sunmuş ve bu konu bugüne kadar ilk defa yasal bir mevzuata kavuşturulmuş.
23/2/2006 tarihinde banka kartları ve kredi kartlarıyla ilgili bir kanun çıkardık Meclisimizde. Burada uzunca müzakereler yapıldı, bu müzakereler sonucunda da Meclisimiz bunu yasalaştırdı. Amaç ne? Amaç, banka kartları ve kredi kartlarının çıkarılmasına, kullanılmasına, takas ve mahsup işlemlerine ilişkin usul ve esasları düzenlemek suretiyle kartlı ödemeler sisteminin etkin çalışmasını sağlamaktır. Bu amaçla bu konu nasıl etkin çalıştırılabilir, hem kullanıcılar için hem bankalar için nasıl daha uygun esaslara kavuşturulabilir konusu burada uzun uzun tartışıldı. Hem bankalara hem de katılım bankalarına hem de bu kartı kullananlara birtakım yükümlülükler getirildi, birtakım görevler verildi. Örneğin, madde 8, kart çıkarma ve buna ilişkin yükümlülükleri düzenliyor ve orada, birinci fıkrasında şu ifade var: “Kart çıkaran kuruluşlar, talepte bulunmayan veya sözleşme imzalamayan kişiler adına hiçbir şekil ve surette kart veremezler. Bu kuruluşlarca genel müdürlük veya şube haricinde kredi kartı talebi toplanabilecek yerler Kurumun uygun görüşü alınarak Türkiye Bankalar Birliği ve Türkiye Katılım Bankaları Birliği tarafından müştereken belirlenir.” Bu düzenleme yapılana kadar -sokakta gördüğünüz- Kızılay’da, Ulus’ta, başkaca yerlerde, banka temsilcilerinin kart verileceğine dair oraya sehpalar koyup, üzerinde kart dağıttığını bütün Türkiye görüyordu. Değişik alışveriş merkezlerinde de belli uygulamalar vardı. Âdeta ekmek gibi, her yerde kart satılan bir uygulama vardı. Bu da teşvik ediyordu bireyleri. Buna bir düzen getirildi. Artık herkes veya her banka veya her katılım bankası, istediği yerde kredi kartı veremeyecek, talepte bulunmayana “Gel, kredi kartı al.” diyemeyecek. Bunun şartları, esasları belirlenmiş, nerelerde verileceğine ilişkin konu, bir düzenlemeye kavuşturulmuş. Bu sorun, 2006’da yapılan bu düzenlemeyle tedavülden kalktı; yeni bir sorun veya devam eden sorunmuş gibi gösterilmesi de doğru değil.
Öte yandan, bu kredi kartı limitleriyle ilgili de bir başka düzenleme yapıldı. Madde 9, kredi kartı limitini düzenliyor, ikinci fıkrasını okuyorum: “Kart çıkaran kuruluş tarafından bir gerçek kişinin sahip olduğu tüm kredi kartları için tanınacak toplam kredi kartları limiti, ilk yıl için, ilgilinin aylık ortalama net gelirinin iki katını, ikinci yıl için ise, dört katını aşamaz.” Yani bütün kullanacağı kredi kartlarıyla ilgili limitleri de yasa belirlemiş, kaç bankadan, kaç yerden kullanırsa kullansın. Yani bankalar, bu konuda keyfekeder kredi limitleri tayin edemezler ve bunları uygulayamazlar. Bunların usul ve esaslarını da ne yapmış, düzenlemiş. O konuda da önemli bir değişimi getirip koymuş, burada da bir sıkıntı yok. Sıkıntı olacak konuyu, yaşanan tecrübelerden sonra Meclisimiz çözümlemiştir.
Bir başka konu, faizlerle ilgili konu. Faizler de keyfîlikten kurtarılmış. Orada da bir başka düzenleme yapılıyor. O da şu: Madde 26, faizle ilgili konuyu düzenliyor. İlgili fıkrasını okuyorum: “Kalan hesap bakiyesine –hepsini okuyamıyorum- asgari tutar ve üzerinde ödeme yapılması durumunda akdi faiz, asgari tutarın altında ödeme yapılması durumunda ise gecikme faizi uygulanır. Temerrüt hali de dahil olmak üzere, kart uygulamasından doğan borçlarda bileşik faiz uygulanmaz.
Türkiye Cumhuriyet Merkez Bankası azami akdi ve gecikme faiz oranlarını tespit etmeye yetkilidir ve belirlediği bu oranları üç ayda bir açıklar.” Bu konuda da keyfîliği kaldırıyor. Öte yandan, Merkez Bankasının bu faizlerle ilgili kontrolünü, takibini de üç ayla bir sınırlandırıyor, bu noktada da bir düzenleme yapılmış ve sıkıntı olabilecek konuların veya bankaların keyfî uygulamalarının önüne geçecek düzenlemeler yapılmış.
Ayrıca, Bankacılık Düzenleme ve Denetleme Kurulu da bu dönemde çok ciddi düzenlemelerle, ciddi denetimlerini yapmakta, bütün dünyada bugünlerde finans alanında bir sıkıntı varken, Türkiye’de yapılan bu denetimlerin ciddiliği ve düzenlemelerin etkinliği sayesinde bu noktada sıkıntı yok.
Ama bir şey daha yaptık biz 2006’da. Neredeyse iki yıl falan oluyor. Kredi kartı kullanarak mağdur duruma düşmüş, sıkıntıya düşmüş, bu noktada çaresizliğe düşmüş insanlarımıza da gözümüzü ve kulağımızı tıkamadık. Bu Kanun’un geçici madde 4’üyle yapılan bir düzenlemeyle, kredi kartı borçları nedeniyle ödeme güçlüğü içerisinde olan vatandaşlarımıza bir yapılandırma getirdik. Ne yaptık? Bakın okuyorum: “Bu Kanun’un yürürlüğe girdiği tarih itibarıyla kendisine dönem sonu borcunun ödenmesi için ihtar çekilmiş veya haklarında icra takibi başlatılmış ya da 31/1/2006 tarihine kadar temerrüde düşmüş olan kredi kartı borçluları altmış gün içerisinde ilgili kredi kartı veren kuruluşa veya avukatına yazılı olarak güncel tebligat adresi de belirtmek suretiyle müracaat ederek, borçlarını taksitle ödemek istediklerini beyan etmeleri hâlinde, düzenlenecek ödeme planını imzalamaları ve ilk taksiti de peşin ödemeleri şartıyla, kendisine bildirilen son dönem borcu tamamen tahsil edilinceye kadar yıllık yüzde 18 faiz oranı üzerinden hesaplanacak borç tutarını 18 eşit taksitte ödeme hakkına sahip olurlar.” diyor ve faizi yıllık yüzde 18’le sınırlamış ve 18 eşit taksite bunu bölmüş ve anlaşma yaptığı zaman da bunların ödemeleri konusunda bir kolaylık getirilmiştir. Dolayısıyla, bu konuda yasal mevzuat açısından bir sıkıntı yok, denetim mekanizmalarının varlığı ve işletilmesi açısından da bir sıkıntı yok, hem Merkez Bankasının faiz denetimi hem BDDK’nın bu konudaki denetimleri hem de yasal mevzuatımız bu konuyla ilgili ve yeterli düzeydedir. Ancak başkaca sıkıntılar varsa elbette bunlar tartışılır, görüşülür.
Bu nedenle, bu konu Meclisimizde görüşüldüğü için, sorunlara kalıcı ve sürekli nitelikte çözümler bulunup yasalaştırıldığı için ve bu yasalaştırmanın üzerinden de daha iki yıllık bir zaman da geçmedi; yeni sorunlar varsa bunlarla ilgili de bizim duyarlılığımız devam eder, bunların üzerine de gitmeye devam ederiz. Bu nedenle, şu anda talep edilen grup önerisinin biz aleyhindeyiz.
Hepinizi saygıyla selamlıyorum. (AK Parti sıralarından alkışlar)
AYNI GÜN GENEL KURUL’DA
46 konuşma daha · 20 Şubat 2008
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası