KONUŞMA
13. BİRLEŞİM
GENEL KURUL
22. DÖNEM · 550 SANDALYE
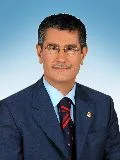
Giresun Milletvekili ·  AK Parti
Genel Kurul, 13. Birleşim · 1. yasama yılı · 19 Aralık 2002 · 1.393 kelime · yaklaşık 7 dakikalık okuma
Nurettin Canikli (AK Parti), 19 Aralık 2002 tarihinde TBMM Genel Kurulu, 13. Birleşim oturumunda konuştu (gündem: 4306 VE 4481 SAYILI KAN. DEĞİŞİKLİK YAP. HAK. KAN. (GELİRVERGİSİ VERGİ USUL KANUNU)); konuşma 1.393 kelime.
Nurettin Canikli (AK Parti, Giresun). “4306 ve 4481 sayılı kan. değişiklik yap. hak. kan. (gelirvergisi vergi usul kanunu)”. TBMM Genel Kurulu, 13. Birleşim tutanağı, 19 Aralık 2002. Vekilpedia: https://vekilpedia.com/konusma/nurettin-canikli-22-2002-12-19-4306-ve-4481-sayili-kan-degisiklik-yap-hak-kan-gelirvergisi-vergi (erişim: 1 Kasım 2026).
AK PARTİ GRUBU ADINA NURETTİN CANİKLİ (Giresun)Sayın Başkan, değerli üyeler; görüşülmekte olan tasarının 9 uncu maddesi üzerinde, Adalet ve Kalkınma Partisi Grubu adına söz almış bulunuyorum; hepinizi saygıyla selamlıyorum.
Müsaade ederseniz, önce biraz geriye gidip, 4369 sayılı Kanun, yani malî milat olarak bilinen uygulamayı yürürlüğe koyan kanunla ilgili çok ilginç bazı düzenlemeleri sizlerle paylaşmak istiyorum. Bu, son derece önemli; çünkü, bu kanunun mantığını, bu kanunu yapanların mantığını ortaya koymak açısından, gerçekten, bunun ifade edilmesi gerekiyor.
Bu kanunda bir düzenleme vardı. Esnaf muaflığından faydalanmak için esnaf muafiyet belgesi alınması zorunluluğunu getirmişti bu kanun. Eğer, bu belge alınamaz ise o kişi esnaf muaflığından faydalanamıyordu. Esnaf muaflığı, hamallar için, evinde elişi ya da benzeri birtakım işlerle hayatını idame ettirmeye çalışan en alt gelir grubunda bulunan insanlar için getirilmiş bir düzenlemedir. Kanun şunu söylüyordu bu kişilere: Eğer, siz, esnaf muaflığından faydalanmak istiyorsanız, önce, gideceksiniz esnaf odasına kaydolacaksınız. Tabiî, bunun için bir ücret ödeyeceksiniz; o da yetmiyor; esnaf muafiyet belgesi alacaksınız, her yıl yenileyeceksiniz bunu ve bunun için de bir harç ödeyeceksiniz. 1998 yılı rakamlarıyla, yanlış hatırlamıyorsam, bu rakam 12 000 000 liraydı. Söylediğim gibi, esnaf muafiyeti bu düzenleme hamallar ve benzeri faaliyetlerle hayatını idame ettiren insanlarımız için getirilmişti, daha sonra kaldırıldı. Bir ekmeğin hesabını yapan bu vatandaşlarımıza böyle bir muamele, böyle bir işlemden geçtikten sonra muafiyetten faydalandırma tam anlamıyla bir zulümdür. Bu da görüldüğü için daha sonra kanun değiştirildi. Tabiî, bu, bu kanunu düzenleyenlerin mantığını ortaya koymak açısından son derece önemlidir.
Şimdi, bakın, değerli arkadaşlar, bugün, vergi sistemimizde çok büyük çarpıklıklar vardır; bir kısmını bugün gördük, bir kısmı da geçti. Burada ifade edilmeyenler de var; en başta vergi oranlarının yüksekliği. Kurumlar Vergisini ele alalım. Yüzde 33 nominal vergi var; daha sonra, kâr dağıtımı yapılırsa, yüzde 15 stopaj var ve ayrıca, daha sonra, üçüncü aşamada, kâr dağıtımı alan kişi açısından menkul sermaye iradı tekrar belli bir rakamı aşarsa beyanname veriyor ve vergilendiriliyor; nominal olarak yüzde 60'ın üzerine çıkıyor; ama, reel olarak bazı sektörlerde yüzde 100'ün üzerine çıkıyor; yani, kazandığının tamamını vergi olarak ödüyor ve ayrıca, sermayesi vergilendiriliyor; bunun anlamı budur; bunlar realitedir.
Bakın, sektörlerimizden somut örnek verelim; kuyumcular... Kuyumcular açısından o kadar yürütülmesi imkânsız bir vergi sistemi var ki, eğer -bir örnek olsun diye veriyorum, bunu çoğaltmak mümkün- bu kuyumcu arkadaşlarımız kanunun öngördüğü şekilde gelirlerini, kazançlarını tam olarak beyan etseler, bir yıl sonra, 20 kilo olarak başladıkları altın 15-16 kiloya düşer. Aynen böyle, olay bu. Stok devir hızı fazla olan, stok devir hızı düşük olan mal ticaretiyle uğraşan kardeşlerimizde de böyledir. Neden; çünkü, vergi sistemi, enflasyondan doğan, gerçek olmayan fiktif kazançları da vergilendirmektedir ve burada da, bazen, reel olarak yüzde 100'ün üzerine çıkabilmektedir. Şimdi, siz böyle bir vergi rejimiyle karşı karşıyasınız; yani, tam olarak ödenmesi -en azından bazı sektörler açısından- mümkün olmayan bir vergi rejimi.
Bakın, biraz daha detaya inelim. Maliye Bakanlığı her yıl raporlar yayımlar. Bu raporlarda inceleme sonuçları açıklanır. Maliye Bakanlığı Teftiş Kurulunun, Hesap Uzmanları Kurulunun, gelirler kontrolörlerinin raporları açıklanır, inceleme sonuçları açıklanır ve burada şunu görürsünüz. İncelemeye alınan 100 mükelleften 85'inde, 90'ında -yıllara göre değişir- matrah farkı tespit edilir; yani, incelemeye alınan 100 mükellefin 90'ının vergi kaçırdığı tespit edilir; her yıl böyledir aşağı yukarı bu rakam. Peki, suç kimdedir, suçlu kimdir? Tabiî, hemen diyebilirsiniz ki, vergi kaçıran 90 mükellef suçludur. Bu, en basit ve en klasik cevaptır; ama, doğru değildir. Eğer, bir kuralı uygulamak durumunda olanların, zorunda olanların yüzde 90'ı o kuralı ihlal ediyorsa, bir başka ifadeyle, bu kural, kitlenin yüzde 90'ı tarafından ihlal ediliyorsa, kuralda sıkıntı vardır değerli arkadaşlar, kuralda sıkıntı vardır; kuralın değiştirilmesi gerekir. Siz, bunu gözardı ederek, bütün bunları yok sayarak ve vergi sisteminin makul bir vergileme mantığına oturmadığını ve uygulamasına sahip olmadığı gerçeğini gözardı ederek, çok ağır, çok sert kurallar getirirseniz, işte 4369 sayılı Kanunla -biraz önce arkadaşlarımızın da ifade ettiği- ekonomideki tahribatları ortaya çıkar ve siz, yine, vergiyi toplayamazsınız. Yine, vergiyi toplayamazsınız, mümkün değil; çünkü, hiç kimse kazandığının yüzde 80'ini, yüzde 70'ini, yüzde 60'ını, hatta yüzde 100'ünü ödemez değerli arkadaşlarım. Bu gerçeklerin ışığında her şeyin ortaya konulması gerekiyor.
Şimdi, bakın, vergi sistemimizde o kadar büyük, o kadar çok hata var ki, biz, bugün, bunlardan sadece bir tanesini, ama en önemlilerden bir tanesini düzeltebildik. O da, hayat standardı esasının kaldırılması. Son derece gayri adil bir vergi, bir kelle vergisi, götürü vergi, Deli Dumrul vergisi; kazansanız da ödüyorsunuz, kazanmasanız da ve 1982 yılından beri yürürlükte. Bir yıl hariç, sürekli yürürlükte kaldı. Daha sonra geçici maddelerle uzatıldı ve en son geçici maddenin süresi de 31.12.2001 yılında doldu ve hiçbir hükümet tarafından kaldırılamadı değerli arkadaşlarım. Binlerce insanı mağdur eden bu vergi, bir yıl hariç, 1982'den beri uygulandı; sağ, sol hiçbir hükümet tarafından kaldırılmadı ve bu şeref, Adalet ve Kalkınma Partisine nasip oldu. Bundan da gurur duyuyorum. (AK Parti sıralarından alkışlar)
Şimdi, bazı arkadaşlarımız diyorlar ki, efendim, çok başka şeyler yapılması gerekir; yani, şunun yapılması gerekir, bunun yapılması gerekir; doğrudur. Önümüzde bir hasta var; kalbi tekliyor, apandisi patlamak üzere, kolu bacağı kırılmış. Şimdi, eğer bütün hastalıklarını aynı anda tedavi etmeye kalkarsanız, hasta gider; yani, hem kalp ameliyatı hem apandis ameliyatı aynı anda... Gerçek budur, realite budur. Bunu hepimiz biliyoruz, siz de çok iyi biliyorsunuz; ama, bizim sözümüz var, Genel Başkanımızın sözü var, hepimizin sözü var; biz, vergide makul oranı yakalayacağız ve vergide indirime gideceğiz. (AK Parti sıralarından alkışlar) İşte, bugün, hayat standardı esasını kaldırmakla ilk adımı atmış bulunuyoruz değerli arkadaşlarım. Apandis ameliyatını yaptık...
AHMET ERSİN (İzmir)Siz getirmediniz mi!?.. Siz getirip geri çektiniz...
NURETTİN CANİKLİ (Devamla)Müsaade edin...
Apandis ameliyatını başarıyla yaptık. Şimdi, bazı arkadaşlar "bunun süresi bitmişti" diyorlar; doğru, geçici maddeyle getirilmişti son dönemde ve süresi 31.12'de bitmişti; fakat, aslında bitmemişti. Neden; çünkü, önceki hükümetin geçici bütçe çalışmasında yine hayat standardı kaleminden 600 trilyon lira civarında bir gelir öngörülüyordu. Bizim şansızlığımız şu: Bütün bu düzenlemeler geçici maddelerle yapıldı ve hepsinin süresi bu dönemde bitti. Bizim şansızlığımız bu... Önce, bunu komisyonda halledip, bu tartışmalar olmasaydı diye düşünmüştüm; ama, aslında iyi oldu. Eğer komisyonda halledilmiş olsaydı, milletimiz, gerçekleri öğrenemeyecekti, bu zulüm düzenlemesini kimin kaldırdığını öğrenemeyecekti. Onun için, bence, hayırlı oldu ve çok iyi oldu. (AK Parti sıralarından alkışlar)
AHMET ERSİN (İzmir)Yani, hayret bir şey!... Bunu nasıl söyleyebilirsiniz...
NURETTİN CANİKLİ (Devamla)Değerli arkadaşlarım, bakın, biz şunu söyledik: Biz, vergide indirim yapacağız dedik; evet, söyledik ve ilk hamleyi yaptık. Bu hamleyle 650 trilyon liralık bir vergi yükü vatandaşın üzerinden alınmıştır ve bir aylık hükümet tarafından yapılmıştır bu, bir aylık hükümet tarafından...
AHMET ERSİN (İzmir)Kanunda hem getiriyorsunuz hem geri çekiyorsunuz...
NURETTİN CANİKLİ (Devamla)Yirmi yılda yapılamayanı, Adalet ve Kalkınma Partisi bir ayda yapmıştır değerli arkadaşlarım. (AK Parti sıralarından alkışlar)
ALİ KEMAL DEVECİLER (Balıkesir)Aldatmayın kamuoyunu...
NURETTİN CANİKLİ (Devamla)Değerli arkadaşlarım, biraz önce, Vergi Usul Kanununun 30/7 nci maddesinin kaldırılmasıyla bağlantı kurularak -yani, şu anda görüştüğümüz 9 uncu madde- ve nereden buldun sorgulamasının kaldırılmasıyla kayıtdışı ekonominin artacağı ifade edildi. Bu da doğru değil.
Şimdi, bakın, Vergi Usul Kanununun 30 uncu maddesinin 7 numaralı bendi, ifade edildiği gibi, 1994 yılında uygulamaya konuldu; fakat, hiç uygulanmadı. Şu ana kadar bu maddeye dayanılarak hiç tarhiyat yapılmadı, yapılamaz da; çünkü, teknik olarak yanlış. Kusura bakmayın ama, burada, sadece edebiyatı yapılıyor; yani, zengin düğünlerinde döviz sahnelerinin ortadan kaldırılması için getirildiği söylendi. Engellenebildi mi; kesinlikle engellenemedi, engelleyemez de. Neden; çünkü, Gelir Vergisi Kanununun 2 nci maddesiyle çelişiyor değerli arkadaşlarım.
Bizim vergi sistemimiz, vergilendirilecek geliri tadadî olarak sayıyor tek tek, yedi gelir unsuru olarak 2 nci maddede. Eğer bir gelir, herhangi bir kazanç, 2 nci maddede sayılan unsurlardan bir tanesine girmiyor ise vergilendirilemez. Diyelim ki, ilginç bir arkadaşımız, bir inceleme elemanı, ekstrem bir inceleme elemanı, 30 uncu maddenin 7 numaralı bendine göre tarhiyat yaptı. Mutlak surette yargıdan düşer; çünkü, 2 nci maddeyle çelişiyor; çünkü, kapsama girmiyor.
Şu söyleniyor: "Olsun, uygulanmasın, kalsın." 1994 yılından beri hiç uygulanmadı değerli arkadaşlarım; ama, kalkması gerekiyor. Neden biliyor musunuz; bu malî milat diye bildiğimiz kanun, o kadar büyük tahribat yaptı, insanların kafasını o kadar karıştırdı ki, onunla ilgili bütün tereddütler, yatırıma gidecek arkadaşlarımızı ve kaynakları çok rahatsız etti. Bizim esas ilgilendiğimiz bu. Bu düzenlemelerin tamamı da, Demoklesin kılıcı gibi, sadece orta ve alt gelir grubunda bulunan mükellefler için kullanılmıştır veya kullanılmaktadır. Bunu hepimiz yakinen biliyoruz. Dolayısıyla, bu tereddüdün giderilmesi gerekir, netleştirilmesi gerekir, kafalarda hiçbir şekilde soru işareti kalmaması gerekir ve ancak ondan sonra yeni bir sayfa açılması gerekir. Uygulama imkânı olmayan, teknik olarak yanlış olan ve teknik olarak yanlış olduğunu herkesin kabul ettiği bir düzenlemede ısrar etmek, vergi kayıp ve kaçağının azaltılmasına hiçbir katkısı olmayan bir düzenlemede ısrar etmek, sadece, bürokratik bir mantıktır; başka bir şekilde ifade edilemez değerli arkadaşlarım.
AYNI GÜN GENEL KURUL’DA
19 konuşma daha · 19 Aralık 2002
Çerezler. Siteyi çalıştırmak için gerekli olanlar dışında, reklam ve ziyaret ölçümü çerezlerini yalnız onay verirsen kullanırız. Kararını istediğin zaman sayfa altındaki “Çerez tercihleri”nden değiştirebilirsin. Çerez politikası